トヨタ自動車(7203)の株を買いたいけれど、関税や為替の影響で業績や配当は大丈夫なの?
今の株価(3,400円台)は割安?どの利回り水準になったら買えばいいのか判断基準を知りたい!
 YUSUKE
元メガバンク行員・投資歴15年のYUSUKEです!日本が誇る世界首位級の自動車メーカー「トヨタ自動車(7203)」について、最新の決算短信データをもとに業績の稼ぐ力・減配リスク・買い時ラインを結論から分かりやすく診断します!
- 業績評価:2026年3月期に日本企業初の営業収益50兆円突破を達成し、2027年3月期も中間決算で通期営業利益を3兆9,000億円へ大幅上方修正
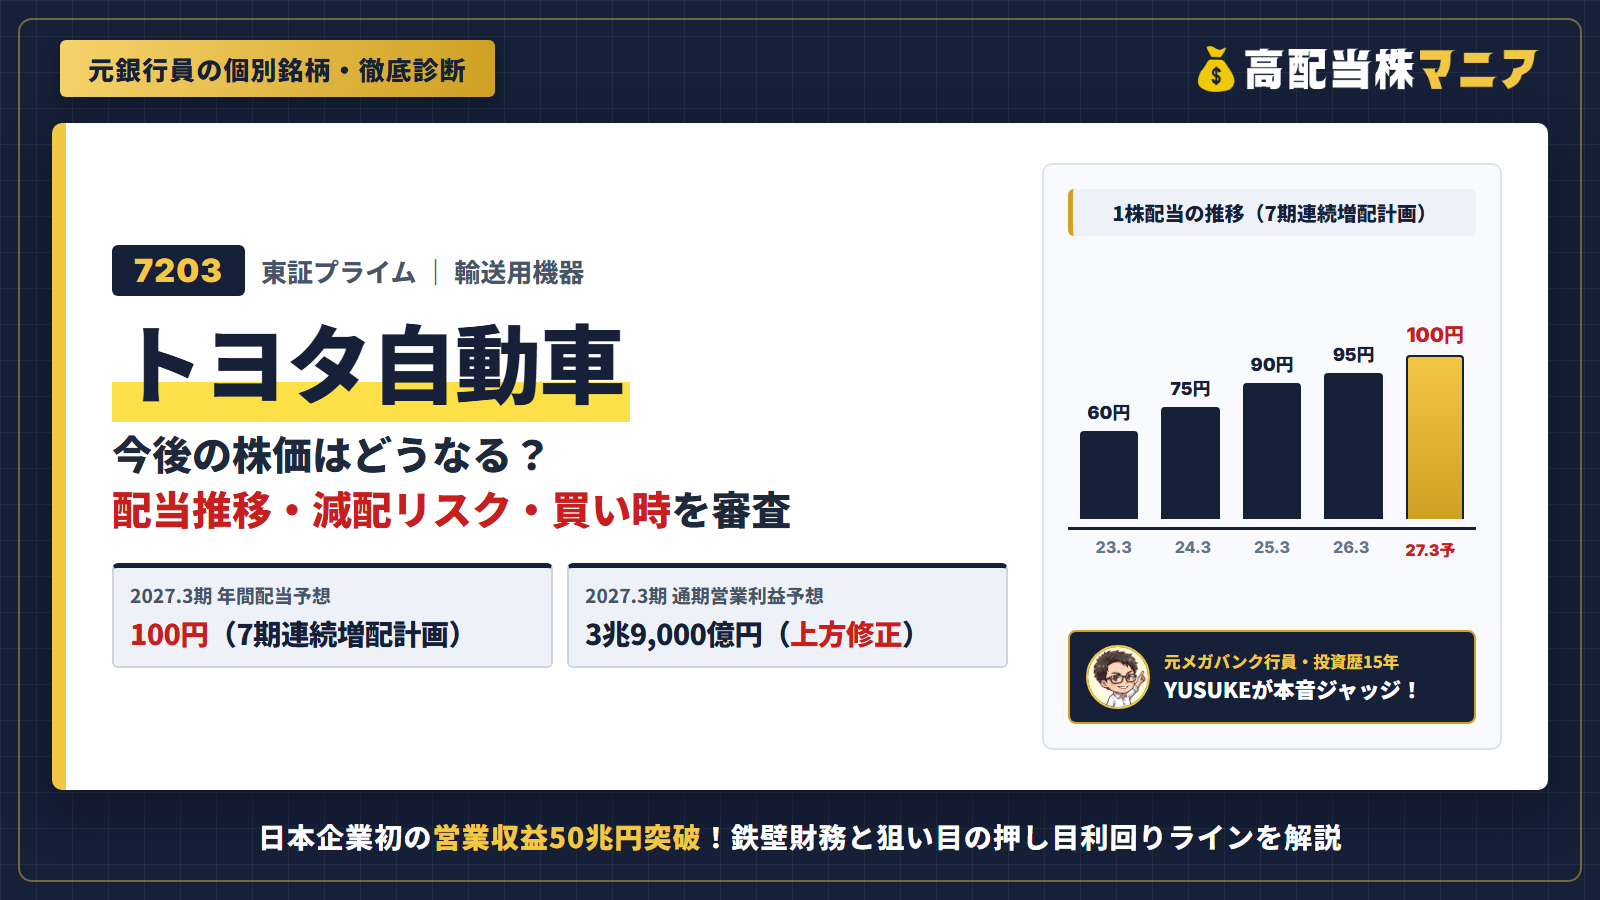
- 配当・還元力:2027年3月期は年間100円配当(7期連続増配計画)で、配当性向は32.9%と減配リスクは極めて低い
- 買い時判定:予想利回り2.93%(株価3,418円時点)では焦って一括購入せず、全体急落で利回り3.3%〜3.5%(株価2,850円〜3,030円付近)に近づく局面で1株ずつ拾うのが王道
| 審査項目 | 評価 | 元銀行員の一言! |
|---|---|---|
| ① 業績・成長性 | ★★★★★ | ハイブリッド車が世界で圧倒的! |
| ② 配当の安定感 | ★★★★★ | 12期減配なし&7期連続増配計画! |
| ③ 財務の鉄壁さ | ★★★★★ | 手元資金が潤沢で不況にも盤石! |
| ④ 現在の割安度 | ★★★★★ | 利回り2.93%はもう一声欲しい! |
| 総合評価 | ★★★★★ | 急落時に1株ずつ拾いたい王道株! |
トヨタ自動車(7203)の基本データと事業の強み
トヨタ自動車(証券コード:7203・東証プライム)は、「トヨタ」「レクサス」ブランドを軸に、ダイハツ工業や日野自動車を含むグループ全体で世界販売台数トップに君臨する日本最大の製造業です。まずは最新の株価指標と財務データを確認しておきましょう。
| 株価 | 3,418.0円 | 時価総額 | 49兆8,857億円 |
|---|---|---|---|
| 自己資本比率 | 36.7% | PER(予) | 11.2倍 |
| ROE(実) | 10.15% | PBR(実) | 1.07倍 |
| ROA(実) | 3.87% | 配当利回り(予) | 2.93% |
同社の最大の競争優位性は、電気自動車(BEV)一辺倒のブームが一巡するなかで、世界中で需要が急拡大しているハイブリッド車(HEV)での圧倒的な収益力にあります。さらに新車販売後の金融サービスや補修部品といったストック収益も厚く、景気後退局面でも赤字に転落しにくい強固な収益構造を築いています。なお、決算月(配当権利確定月)は3月末・9月末の年2回で、100株以上の保有期間に応じた株主優待(TOYOTA Wallet残高等)も設けられています。
トヨタ自動車の業績は伸びているのか?(通期推移&最新決算)
高配当株を選ぶうえで最初に確認すべきは、配当の原資となる本業の売上(営業収益)と営業利益が長期でしっかり成長しているかどうかです。直近5期の連結業績推移(IFRS)をグラフで見てみましょう。
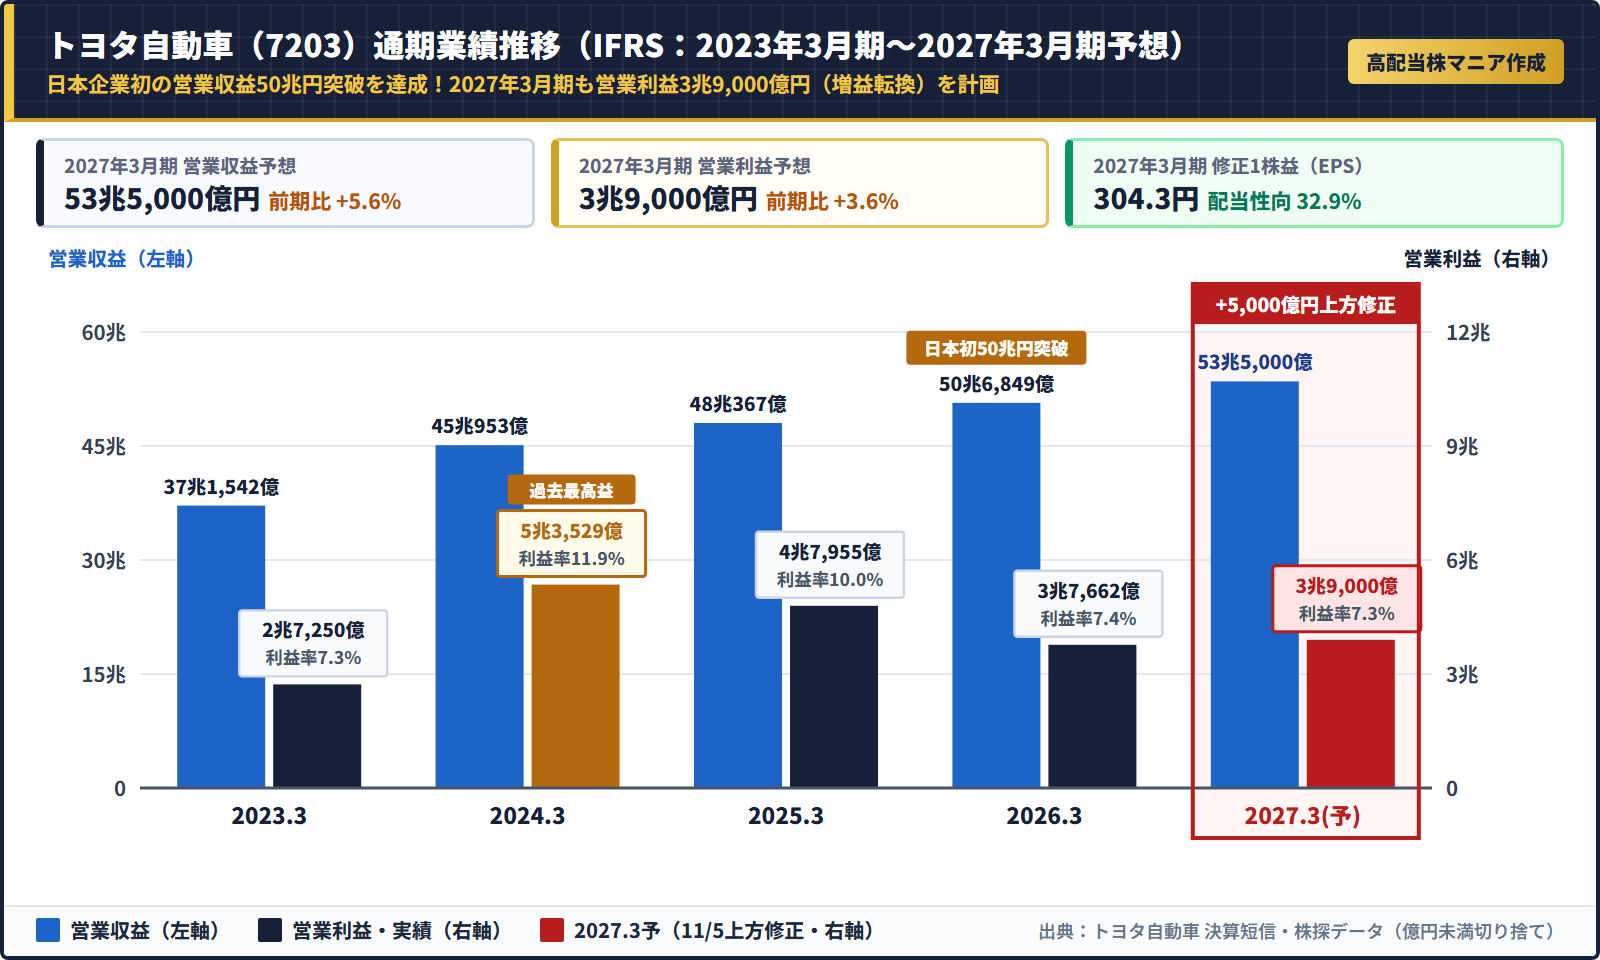
まず左側の青い棒グラフで示した営業収益(売上高)に注目すると、2023年3月期の37兆1,542億円から毎年着実に規模を拡大し、2026年3月期には日本企業として史上初となる営業収益50兆円の大台(50兆6,849億円)を突破しました。続く2027年3月期も前期比+5.6%となる53兆5,000億円を見込んでおり、世界市場での販売力とトップラインの成長力は他の追随を許しません。
一方、右側の棒グラフで示した本業の儲けである営業利益を見ると、円安の追い風と生産回復が重なった2024年3月期に過去最高益の5兆3,529億円(利益率11.9%)を叩き出しました。その後は仕入先・従業員への還元強化や次世代投資、北米での関税負担などを吸収しながらも、2025年3月期に4兆7,955億円(利益率10.0%)、2026年3月期に3兆7,662億円(利益率7.4%)と、毎年3兆7,000億円〜4兆円規模の莫大な営業利益を安定して稼ぎ続けています。
注目ポイント:2026年11月5日発表の中間決算で通期営業利益を「+5,000億円」上方修正!
さらに心強いのが直近の決算モメンタムです。2026年11月5日に発表された2027年3月期 第2四半期(中間期:2026年4〜9月)決算では、営業収益が前年同期比+9.5%の26兆9,624億円、営業利益が同+9.2%の2兆1,911億円、親会社帰属中間利益が同+26.1%の2兆2,364億円(対通期進捗率59.6%)と非常に力強い着地となりました。直近7〜9月期(第2四半期単独)で見ても、売上営業利益率が前年同期の6.8%から8.4%へと大きく改善しています。
この好調な進捗を受けて、会社側は通期営業利益を3兆9,000億円へ上方修正(従来比+5,000億円・前期比+3.6%の増益転換)し、最終利益予想も従来予想の3兆2,500億円から3兆5,700億円へと引き上げました。関税コストや資材高といった逆風を、ハイブリッド車の販売好調と徹底した原価改善力で跳ね返す底力を改めて証明した形です。
YUSUKEこうした過去10期以上の売上・営業利益・利益率の推移グラフを1秒で無料チェックしたい方は、ボクも毎回使っているマネックス証券の『銘柄スカウター』を手元に用意しておくのが鉄則です!
株主還元は魅力的か?配当推移と「減配リスク」を元銀行員が審査
続いて、高配当株投資家にとって最も重要な「不況期に減配していないか?」「無理して配当を出していないか(配当性向・財務余力)?」を審査します。トヨタ自動車は公式IRにて「配当金については、安定的・継続的に増配を行うよう努めていきます」と明言しており、2021年10月の株式5分割を遡及反映した直近10期の配当推移がこちらです。
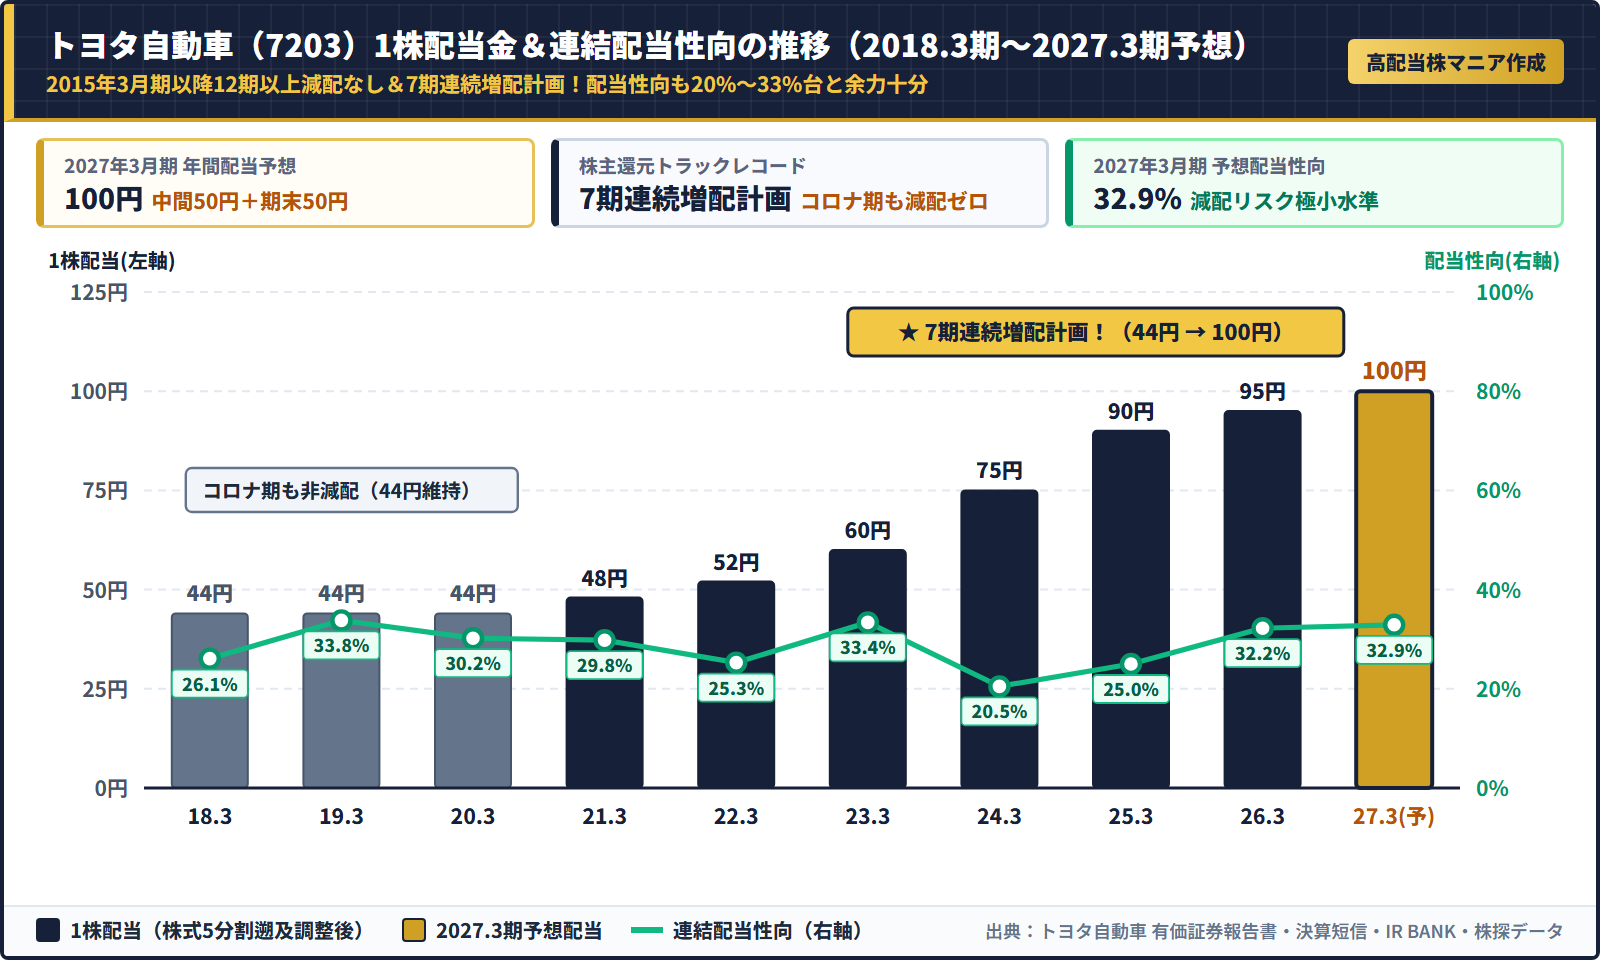
グラフから一目で分かる通り、トヨタ自動車の株主還元における最大の強みは、どんな危機でも減配しない安定感と着実な増配ペースの両立にあります。新型コロナウイルス感染拡大で世界中の工場稼働や新車販売が急減した2020年3月期でさえ年間44円の配当を維持しており、2015年3月期以降12期連続で減配ゼロを継続しています。
さらに2021年3月期の48円からは毎年欠かさず増配を続けており、52円(2022年3月期)→ 60円(2023年3月期)→ 75円(2024年3月期)→ 90円(2025年3月期)→ 95円(2026年3月期)と力強く引き上げてきました。そして2027年3月期も前期比+5円となる年間100円(7期連続増配)を計画しており、わずか7年間で1株あたりの配当金は2.2倍以上(44円→100円)に大きく育っています。
元銀行員の財務ジャッジ:減配リスクが極めて低い理由
元銀行員の目線で決算書を精査しても、トヨタ自動車の減配リスクは国内上場企業のなかで最も低い水準にあると判断できます。その第一の根拠が、グリーンの折れ線グラフで示した連結配当性向の健全さです。過去10年間の配当性向は20.5%〜33.8%の範囲に収まっており、2027年3月期も予想EPS 304.3円に対して予想配当性向は32.9%にとどまります。利益の約3分の1しか配当に回しておらず、残りの約3分の2を成長投資や内部留保に充てられるため、仮に一時的な減益が起きても年間100円配当を維持できる十分なバッファーがあります。
さらに、キャッシュフローと貸借対照表(B/S)の厚みも桁違いです。2026年3月期に本業で稼ぎ出した営業キャッシュフローは5兆4,729億円に達し、期末の手元現金等残高は12兆6,596億円を確保しています。2026年9月末時点の利益剰余金は38兆5,390億円まで積み上がっており(自己資本比率36.7%)、日本最高峰の鉄壁財務が安定増配を支えています。
なお、さらに遡って2008年リーマンショック時を含む過去25期分の配当・業績推移や、決算発表直後の増配ニュースを最速で確認したい方は、『株探(株探プレミアム)』の活用法をまとめた以下の記事もあわせてご覧ください。
投資前に知っておくべきトヨタ株の3つのリスク・注意点
どんな超優良企業にもリスクはあります。良い面だけを見て高値掴みしないよう、以下の3つの変動要因は必ず頭に入れておきましょう。
- ① 為替(円高)リスク:海外売上比率が高いため、急激な円高(ドル円の下落)が進む局面では円換算の営業利益が押し下げられ、短期的に株価が急落しやすい特徴があります。
- ② 北米の通商政策・関税リスク:主力市場である米国での関税動向やインセンティブ(販売奨励金)の増加は利益率の変動要因になります。
- ③ 景気敏感株(シクリカル株)としての値動き:通信株(NTT・KDDI等)のようなディフェンシブ株に比べると、世界景気の後退懸念が出た際に株価が15%〜25%ほど大きく調整することがあります。
今の株価(3,418円)は割安?元銀行員が狙う「買い時ライン」
ここまで業績と配当の強さを確認したうえで、現在の株価水準(2026年11月13日終値:3,418.0円)が買い時なのかを、直近1年間の日足チャートとバリュエーション面から診断します。
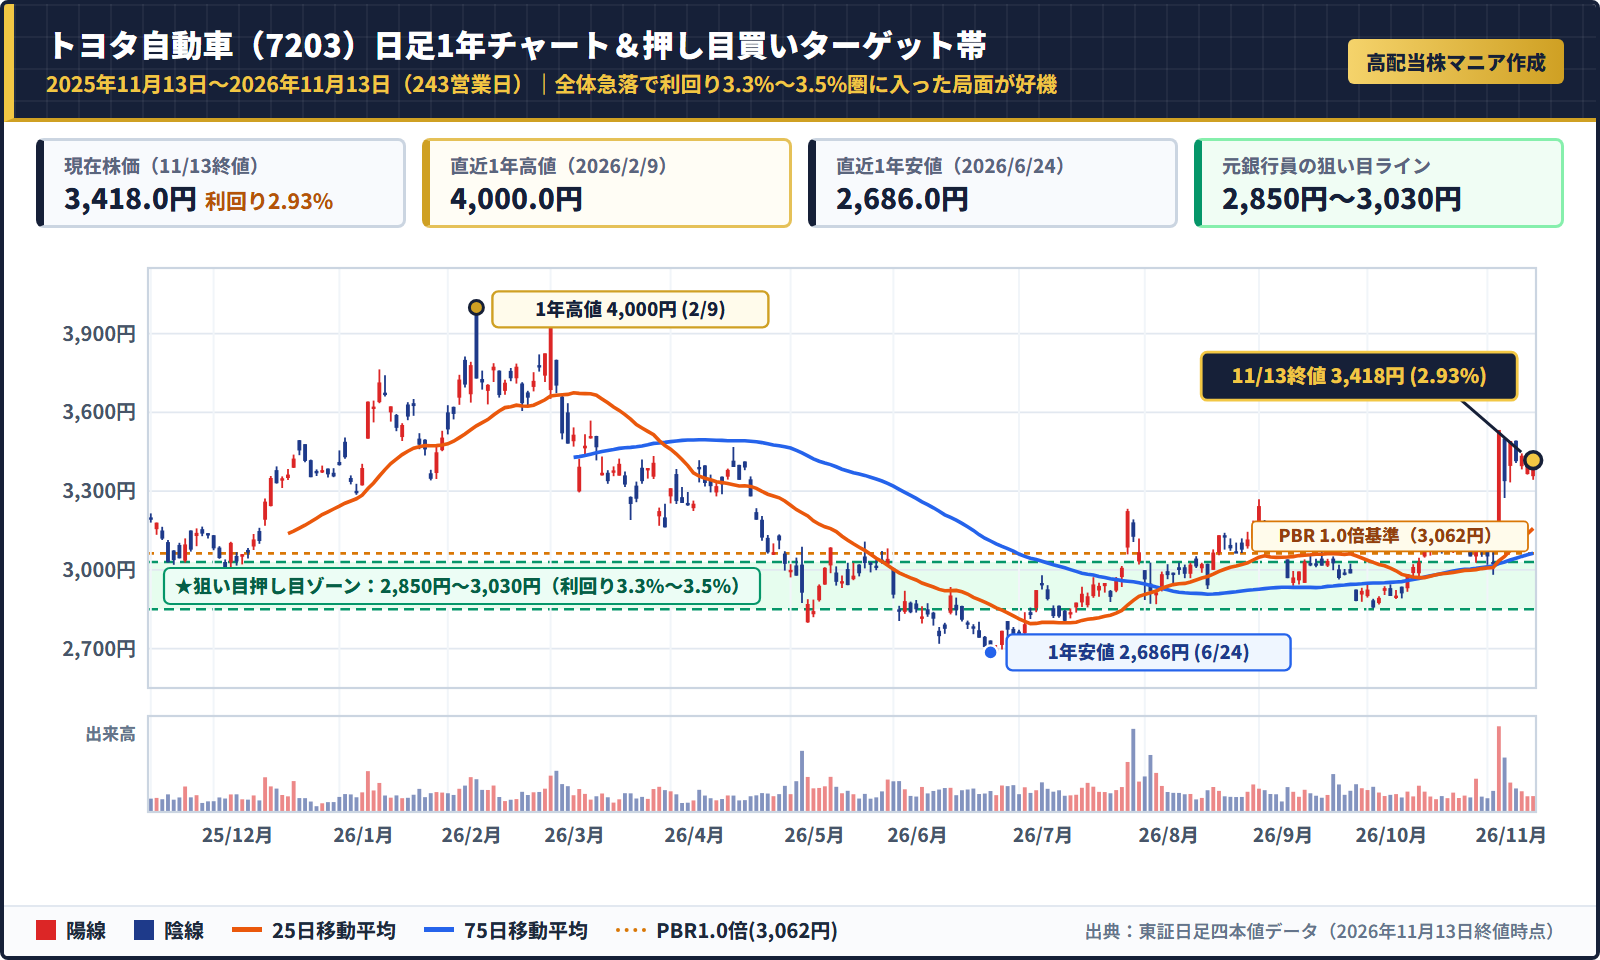
直近1年間(2025年11月〜2026年11月)の値動きを振り返ると、2026年2月9日に付けた高値4,000.0円から、夏場の円高進行や相場全体の調整局面では6月24日に安値2,686.0円まで売られる場面がありました。その後は業績の上方修正などを好感して回復し、現在は3,418.0円前後で推移しています。
現在の指標面を見ると、予想PERは11.2倍、実績PBRは1.07倍と過熱感はなく、企業の実力から見れば妥当圏にあります。一方で、年間配当100円に対する予想配当利回りは2.93%にとどまっており、高配当株として今の株価で一度にまとまった株数を買うにはやや利回りが物足りない水準です。
そこで注目したいのが、チャート上にオレンジ色の点線で示したPBR 1.0倍ライン(1株あたり純資産=3,062.82円付近)です。日本を代表する超大型株であるトヨタは、解散価値であるPBR 1.0倍前後に近づくと機関投資家や長期投資家の押し目買いが厚く入りやすい傾向があります。これから新規購入や買い増しを狙うなら、急な円高や全体相場の急落に連れ安して株価2,850円〜3,030円(利回り3.3%〜3.5%圏)のグリーン帯に入った局面こそが絶好の買い場になります。
YUSUKE企業クオリティは文句なしのSランクだからこそ、平時に高値追いせず「相場全体が荒れて利回り3.3%〜3.5%圏まで落ちてきたところを冷静に拾う」のが、元銀行員として最もおすすめしたい王道アプローチです!
「トヨタ以外にも、今まさに利回り4%超で監視すべき優良高配当株リストや、銘柄ごとの適正利回り基準を知りたい!」という方は、読者様限定で無料配布しているデータブックをぜひ活用してください。
\ 元銀行員YUSUKEの監視銘柄&判断基準を公開中 /
※オンライン研究室『高配当株マニアの日常』のご案内もこちらから確認できます
トヨタ株は100株(34万円)で買うな!1株(3,418円)から手数料0円で買う方法
トヨタ自動車の株を通常の100株単位で買おうとすると、一度に341,800円もの資金が必要になります。これでは1回の注文で資金が尽きてしまい、さらに株価が下がったときに買い増せないという失敗に陥りがちです。
だからこそ、トヨタのような値動きのある大型株は単元未満株(1株投資)を使って、下落した日に1株ずつ手数料0円でコツコツ買い増すのが最も負けない戦い方です。
| おすすめ証券会社 | 1株投資の名称 | 新NISAでの1株売買手数料 | こんな人におすすめ |
|---|---|---|---|
| SBI証券 | S株 | 買付0円・売却0円 | 迷ったらココ!課税口座でもS株売買が完全無料 |
| 楽天証券 | かぶミニ® | 買付0円・売却0円(※寄付取引) | 楽天ポイントで1株買いたい&日経新聞も無料で読みたい人 |
| マネックス証券 | ワン株 | 買付0円・売却0円(※NISA枠) | 無料の『銘柄スカウター』で分析してそのままNISAで買いたい人 |
まだ1株投資ができる証券口座をお持ちでない方は、以下の完全ガイドを参考にまずは維持費0円の口座を準備しておきましょう。暴落はいつ来るか分からないため、事前の口座準備だけは済ませておくのが鉄則です。
トヨタ自動車(7203)の株に関するよくある質問(Q&A)
はい、非常に有力なコア候補になります。7期連続増配を見込む安定した増配実績があり、新NISA(成長投資枠)で保有すれば、今後増配していった際の配当金もまるごと非課税で受け取れます(※配当金受取方式は必ず「株式数比例配分方式」に設定してください)。
配当金は1株から受け取れます(年間配当100円なら1株で100円、10株で1,000円)。なお、株主優待(TOYOTA Wallet残高進呈など)は100株以上の保有が条件となるため、まずはS株やかぶミニで数株ずつ買い集め、将来的に100株を目指すのも賢い戦略です。
年2回、例年5月下旬〜6月上旬頃(3月末権利確定分)と11月下旬頃(9月末権利確定分)に支払われます。
まとめ:トヨタ自動車は「急落時の1株分散買付」でじっくり育てよう!
- 営業収益53兆5,000億円予想・通期営業利益も3兆9,000億円へ上方修正された日本最強クラスの稼ぐ力
- 2027年3月期は年間100円配当(7期連続増配計画)、配当性向32.9%で減配リスクは極めて低い
- 現在の利回り2.93%では焦って100株一括購入せず、利回り3.3%〜3.5%方向への押し目を1株ずつ拾うのがベスト
