配当利回り4%超えで人気のAGC(5201)が、2026年11月5日の決算で通期利益予想を下方修正したけれど、年間210円の配当は減配されたりしないかな……?
なぜ6月に8,000円超えまで急騰したあと下がったのか理由も知りたい!DOE採用でなぜ減配しにくいのか、今のPBR 0.72倍が買い時なのか教えて!
 YUSUKE
元メガバンク行員・投資歴15年のYUSUKEです!6月・12月権利の大型高配当株「AGC(5201)」について、11月5日発表の下方修正の背景と半導体部材の成長性を精査し、DOE 3%目安による210円配当の維持力と買い時を本音で審査します!
- 業績評価:売上高2兆2,000億円(過去最高計画)は維持したものの、欧米自動車・東南ア化学品・バイオCDMO拠点売却損等で営業利益1,200億円・純利益400億円へ下方修正
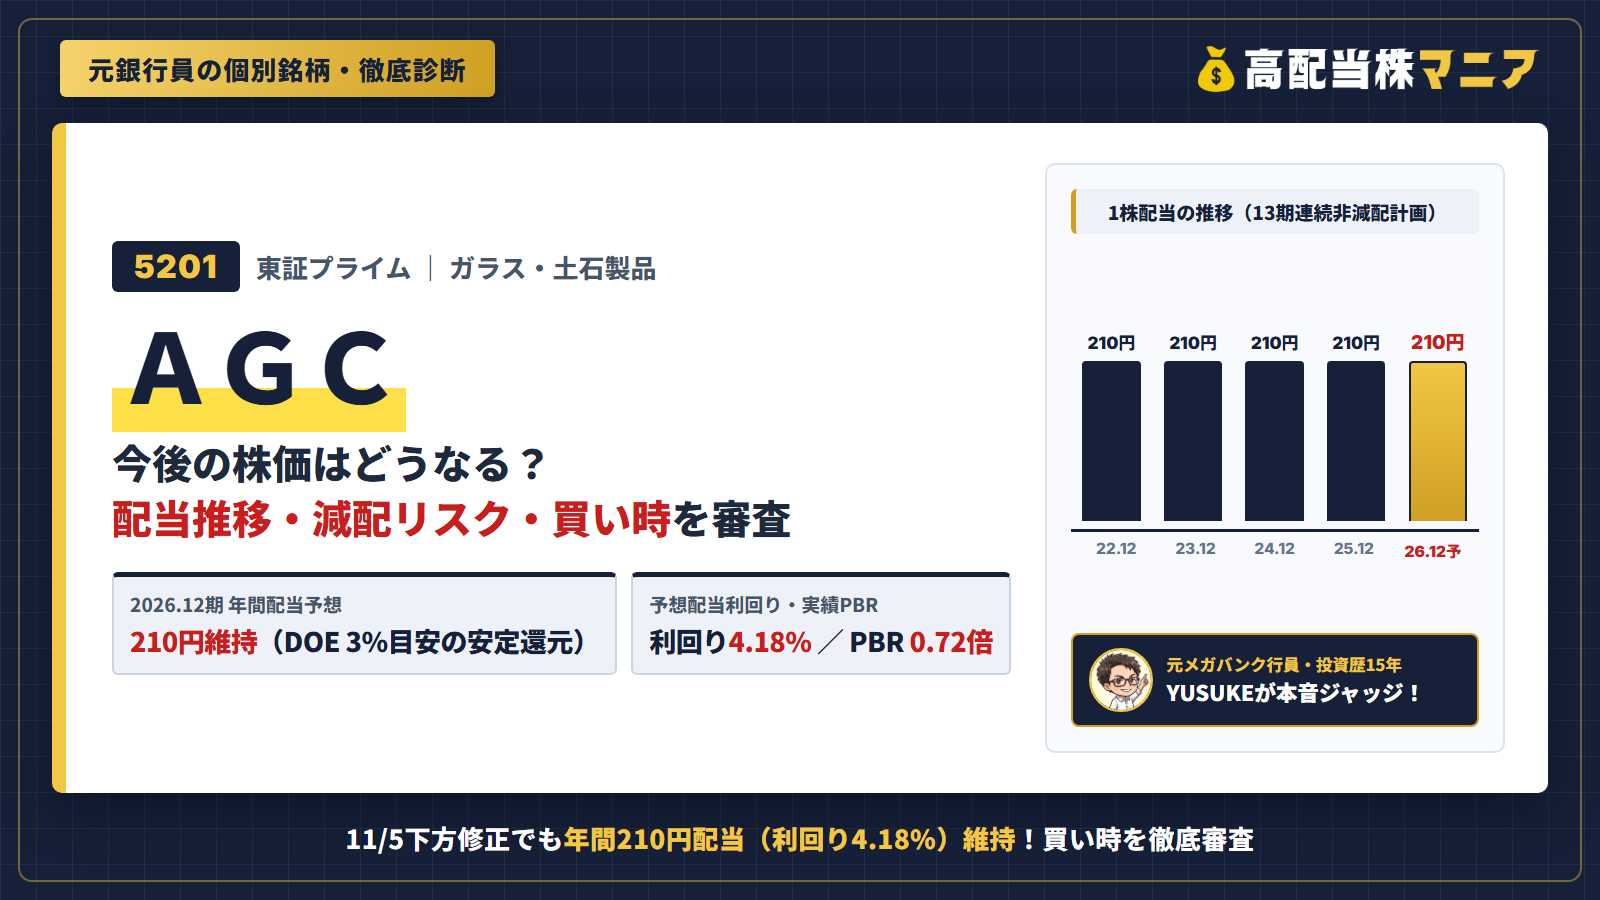
- 配当・還元力:「株主資本配当率(DOE)3%程度」を採用しているため、減益修正でも年間210円配当(13期連続非減配計画)を完全維持
- 買い時判定:PBR 0.72倍・予想配当利回り4.18%(5,023円時点)!業績底打ちを見極めつつ4,600円〜4,900円(利回り4.29%〜4.57%圏)で1株ずつ拾うのが定石
| 審査項目 | 評価 | 元銀行員の一言! |
|---|---|---|
| ① 業績・成長性 | ★★★★★ | 半導体好調も化学品等で減益修正 |
| ② 配当の安定感 | ★★★★★ | DOE3%目安で年間210円維持! |
| ③ 財務の鉄壁さ | ★★★★★ | 自己資本比率50.2%の厚い財務! |
| ④ 現在の割安度 | ★★★★★ | PBR0.72倍&利回り4.18%! |
| 総合評価 | ★★★★★ | DOE還元で底堅い6月・12月高配当株 |
AGC(5201)の基本データと事業の強み
AGC(旧・旭硝子、証券コード:5201・東証プライム)は、三菱グループに属する世界最大級のガラス・電子・化学品・セラミックス素材メーカーです。3月決算が多い日本株の中で貴重な「12月末・6月末権利確定」の高配当銘柄として知られています。まずは最新株価指標(2026年11月13日終値基準)を確認しましょう。
| 株価 | 5,023円 | 時価総額 | 1兆921億円 |
|---|---|---|---|
| 自己資本比率 | 50.2% | PER(予) | 26.6倍 |
| ROE(実) | 4.74% | PBR(実) | 0.72倍 |
| ROA(実) | 2.37% | 配当利回り(予) | 4.18% |
同社のビジネスは、建築・自動車用ガラスや塩ビ・苛性ソーダなどの「コア事業」で安定キャッシュフローを稼ぎつつ、先端半導体製造に不可欠な「EUV露光用フォトマスクブランクス」やフッ素化学製品などの高付加価値「戦略事業(エレクトロニクス等)」へ投資する両利きの経営を掲げています(株主優待制度はなし)。
AGCの業績は伸びているのか?(通期推移&最新決算)
売上規模の拡大に対して利益がどのような推移をたどっているか、直近5年間の通期業績推移(IFRS)を見てみましょう。
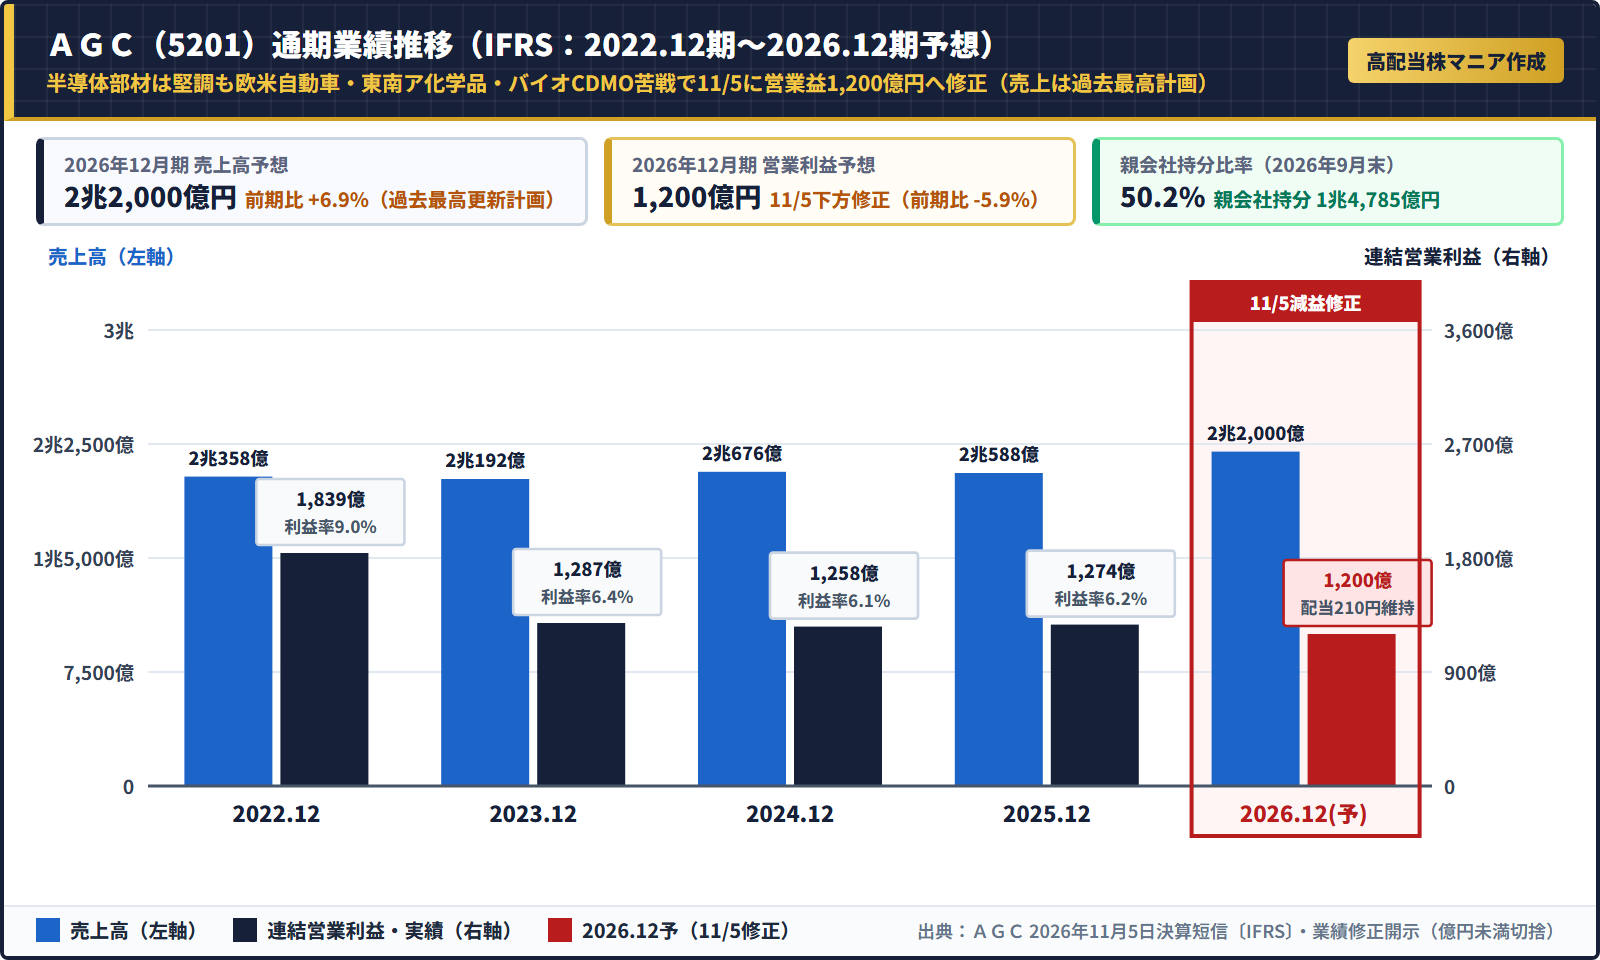
売上高は2兆円超えで堅調に推移し、本業の儲けを示す連結営業利益も毎年1,200億円〜1,800億円規模の黒字を安定して確保しています。一方で最終損益は、2022年12月期と2024年12月期にバイオ医薬品CDMO事業やディスプレイ関連の減損損失を計上して一時赤字となった経緯があります。
注目ポイント:2026年11月5日の下方修正は「不採算拠点の整理」を含む構造改革の産みの苦しみ
2026年11月5日発表の2026年12月期 第3四半期決算において、通期の営業利益予想が1,500億円から1,200億円(前期比-5.9%)、最終利益予想が770億円から400億円(同-42.2%)へ下方修正されました。先端半導体向けエレクトロニクス部材は極めて好調ですが、北米・欧州の自動車ガラス製造コスト悪化や東南アジア基礎化学品の市況低迷に加え、懸案だったバイオ医薬品CDMOの米国コロラド拠点売却に伴う固定資産売却損を計上したことが主因です。赤字の原因となっていた米国拠点の売却に踏み切ったことは、来期以降の止血・収益改善に向けた前向きな一歩とも評価できます。
YUSUKEセグメント別の営業利益(電子部材がどれだけ伸びて、どこが足を引っ張っているか)を一目で確認するなら、無料のマネックス証券『銘柄スカウター』が必須ツールです!
株主還元は魅力的か?DOE 3%方針と「減配リスク」を元銀行員が審査
最終利益がブレやすい素材メーカーでありながら、なぜAGCが高配当株として選ばれ続けるのか、直近10期の配当推移に答えがあります。
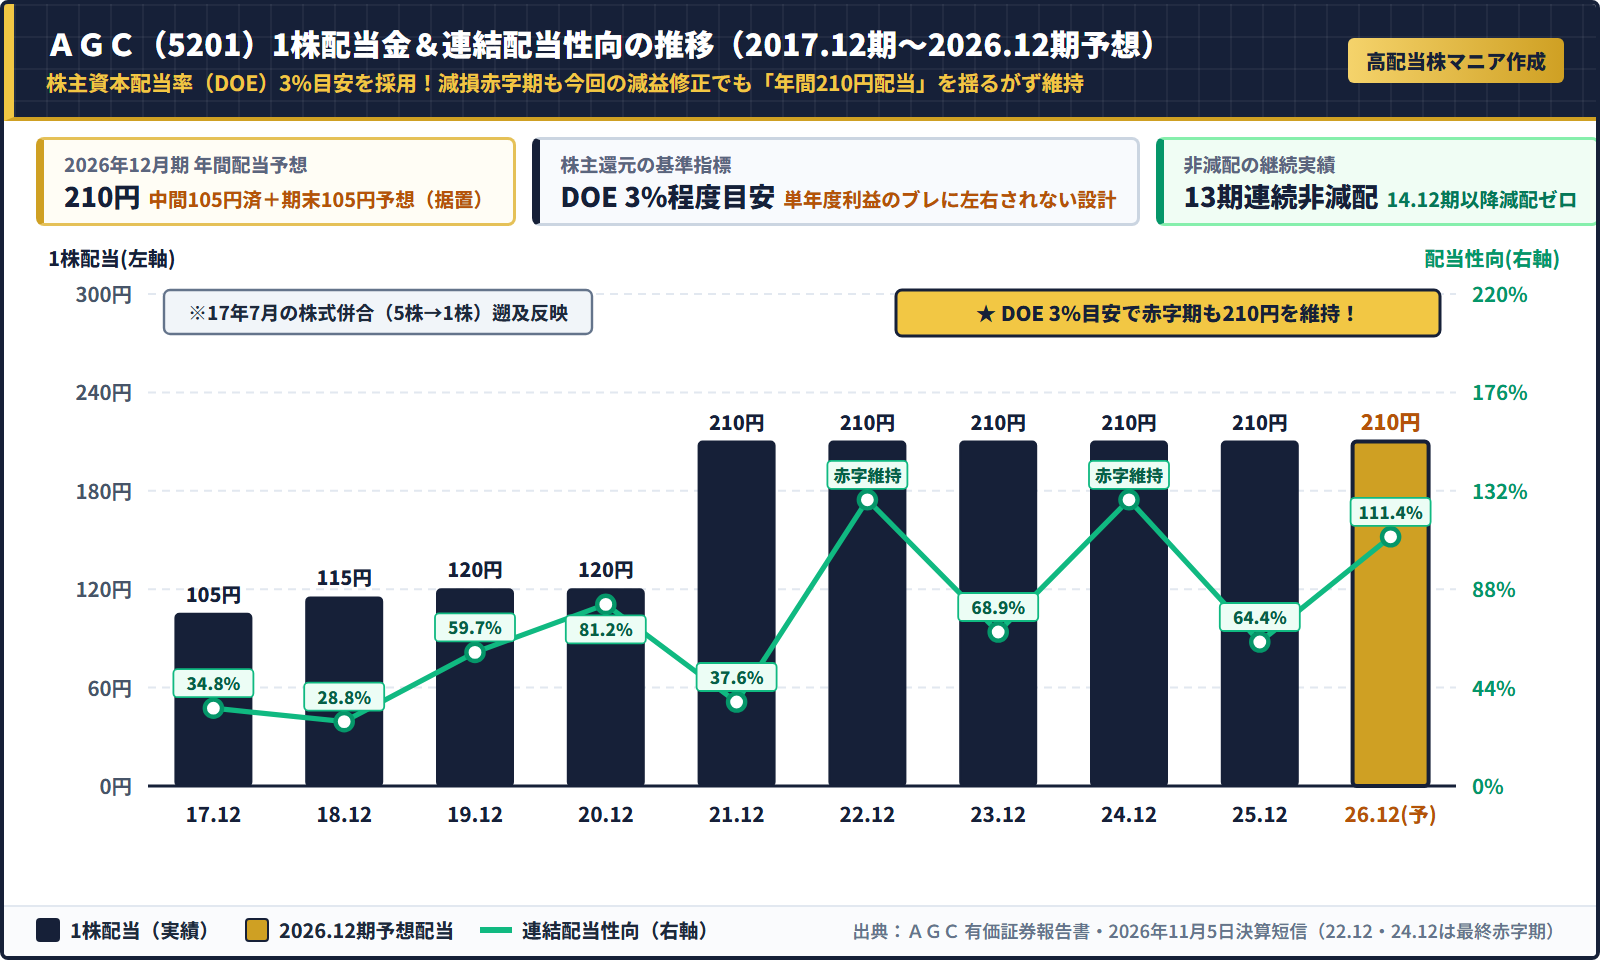
同社は配当方針として、単年度の純利益に連動する「配当性向」ではなく、積み上げた自己資本(株主資本)に対して配当を出す「連結株主資本配当率(DOE)3%程度を目安に安定配当を維持する」方針を採用しています。そのため、940億円の最終赤字となった2024年12月期も、今回の減益修正発表時も「配当予想の修正はありません」と明言し、年間210円配当(13期連続非減配計画)を微動だにせず維持しています。
元銀行員の財務ジャッジ:親会社持分比率50.2%・営業CF毎年2,000億円超の底力
DOE配当を支えるバランスシートとキャッシュフローを審査すると、2026年9月末時点の親会社所有者帰属持分は1兆4,785億円(持分比率50.2%)、利益剰余金は7,664億円、有利子負債倍率も0.46倍と極めて健全です。さらに減価償却費が大きいため本業の営業キャッシュフローは毎年2,100億円〜2,800億円ものプラスを叩き出しており、年間約446億円の配当支払いはフリーキャッシュフローの範囲内で十分に賄えています。
12月権利の高配当株ランキングや決算速報を素早くチェックするには、『株探(株探プレミアム)』の活用法もぜひ参考にしてください。
投資前に知っておくべきAGC株の3つのリスク・注意点
利回り4%超の魅力がある一方、以下の3つのリスク要因には十分注意して投資判断を行いましょう。
- ① バイオ医薬品CDMO・欧州事業の追加構造改革リスク:コロラド拠点売却に続き、残る拠点の稼働率回復が遅れた場合は追加のリストラ費用が発生する可能性があります。
- ② 東南アジア化学品市況と原燃料高の影響:中国からの安価な塩ビ流入やエネルギー価格高騰が長引くと、化学品セグメントの利益回復が遅れます。
- ③ 信用買い残の多さ(信用倍率40倍台)と増配余地の乏しさ:ROEが8%以上に回復するまでは「210円維持」が基本となりやすく、連続増配株のような大幅増配は当面期待しにくい点も押さえておきましょう。
今の株価(5,023円)は割安?元銀行員が狙う「買い時ライン」
現在の株価水準(2026年11月13日終値:5,023円)が買い時かを、直近1年間の日足チャートから診断します。
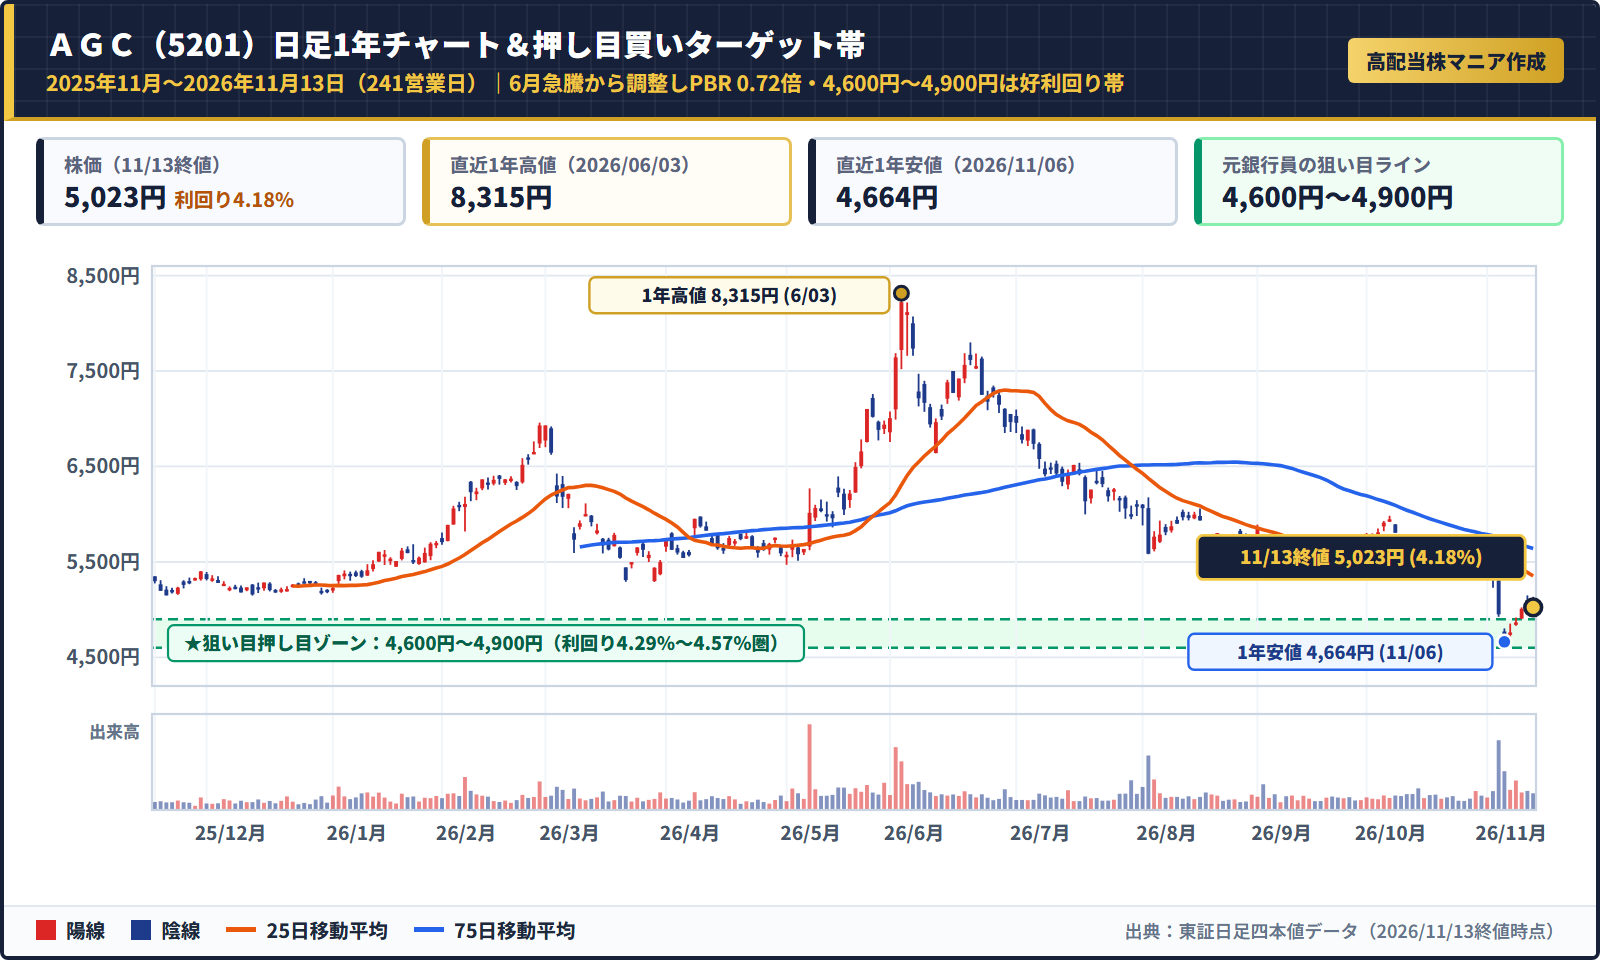
直近1年間のチャートを見ると、2026年6月3日に先端半導体部材への期待感から一時8,315円まで急騰したものの、その後の業績減速を受けて11月6日には安値4,664円まで調整し、現在は5,023円付近にあります。
1株純資産(約7,000円)に対する実績PBRは0.72倍と解散価値を3割近く下回っており、予想配当利回りは4.18%に達しています。下値不安は小さくなっているものの、業績モメンタムはまだ回復途上のため主力として一点集中するのは避け、12月権利に向けて株価4,600円〜4,900円(配当利回り4.29%〜4.57%圏)への押し目を1株ずつ少額で拾うサテライト投資が最適です。
YUSUKE100株買うと50万円を超える値がさ株なので、絶対に単元買いせず1株(約5,000円)ずつ分散して拾うのがリスク管理の鉄則です!
「AGCよりもさらに業績が右肩上がりの連続増配株を中心にポートフォリオを組みたい!」という方は、無料配布中の厳選ガイドもぜひ受け取ってください。
\ 元銀行員YUSUKEの監視銘柄&判断基準を公開中 /
※オンライン研究室『高配当株マニアの日常』のご案内もこちらから確認できます
AGC株は100株(50万円)で買うな!1株(5,023円)から手数料0円で買う方法
AGCを通常の100株単位で購入すると約50.2万円もの大金が必要になり、1銘柄に資金が偏りすぎてしまいます(株主優待もありません)。
単元未満株(1株投資)を使えば、わずか1株(5,023円)から買付手数料0円で投資でき、6月・12月の年2回きっちり1株あたり210円(年間)の配当金を受け取れます。
| おすすめ証券会社 | 1株投資の名称 | 新NISAでの1株売買手数料 | こんな人におすすめ |
|---|---|---|---|
| SBI証券 | S株 | 買付0円・売却0円 | 迷ったらココ!課税口座でも単元株・S株ともに売買が完全無料 |
| 楽天証券 | かぶミニ® | 買付0円・売却0円(※寄付取引) | 楽天ポイントで1株買いたい&日経新聞も無料で読みたい人 |
| マネックス証券 | ワン株 | 買付0円・売却0円(※NISA枠) | 無料の『銘柄スカウター』で分析してそのままNISAで買いたい人 |
AGC(5201)の株に関するよくある質問(Q&A)
単年度利益ではなく自己資本を基準にする「DOE(株主資本配当率)3%程度」を還元目安としており、かつ減価償却費を含めた営業キャッシュフローが毎年2,000億円超と潤沢にあるため、一時的な減益でも年間210円配当を維持できる財務体力があるからです。
最先端の生成AI向け半導体を作る「EUV露光工程」で使われるフォトマスクブランクスで世界トップクラスの高いシェアを握っており、中長期の成長ドライバーとなっています。
権利確定月は12月末と6月末の年2回で、例年3月下旬頃と9月上旬頃に支払われます。
まとめ:AGCは「4,600円〜4,900円の押し目」で1株ずつ少額分散しよう!
- 半導体部材は好調も、バイオ拠点売却損等で26年12月期純利益予想は400億円へ下方修正
- DOE 3%目安と自己資本比率50.2%の好財務により、年間210円配当(13期非減配)を維持
- 100株一括買いは避け、4,600円〜4,900円への押し目を1株ずつ少額で拾うのが安全
