日本製鉄(5401)が株式5分割をして100株7万円くらいで買えるようになったよね!PER 8倍台・利回り3.45%とすごく割安だけど、景気敏感株として減配リスクはどうなの?
米USスチールの連結化も進んで、2026年11月5日の決算では通期純利益予想を一気に51.7%も上方修正したって話題だよ!元銀行員の本音ジャッジを聞かせて!
 YUSUKE
元メガバンク行員・投資歴15年のYUSUKEです!世界トップクラスの鉄鋼メーカー「日本製鉄(5401)」について、11月5日発表の大幅上方修正とUSスチール連結効果、そして景気敏感株ならではの配当特徴と狙い目の買い時ラインを徹底審査します!
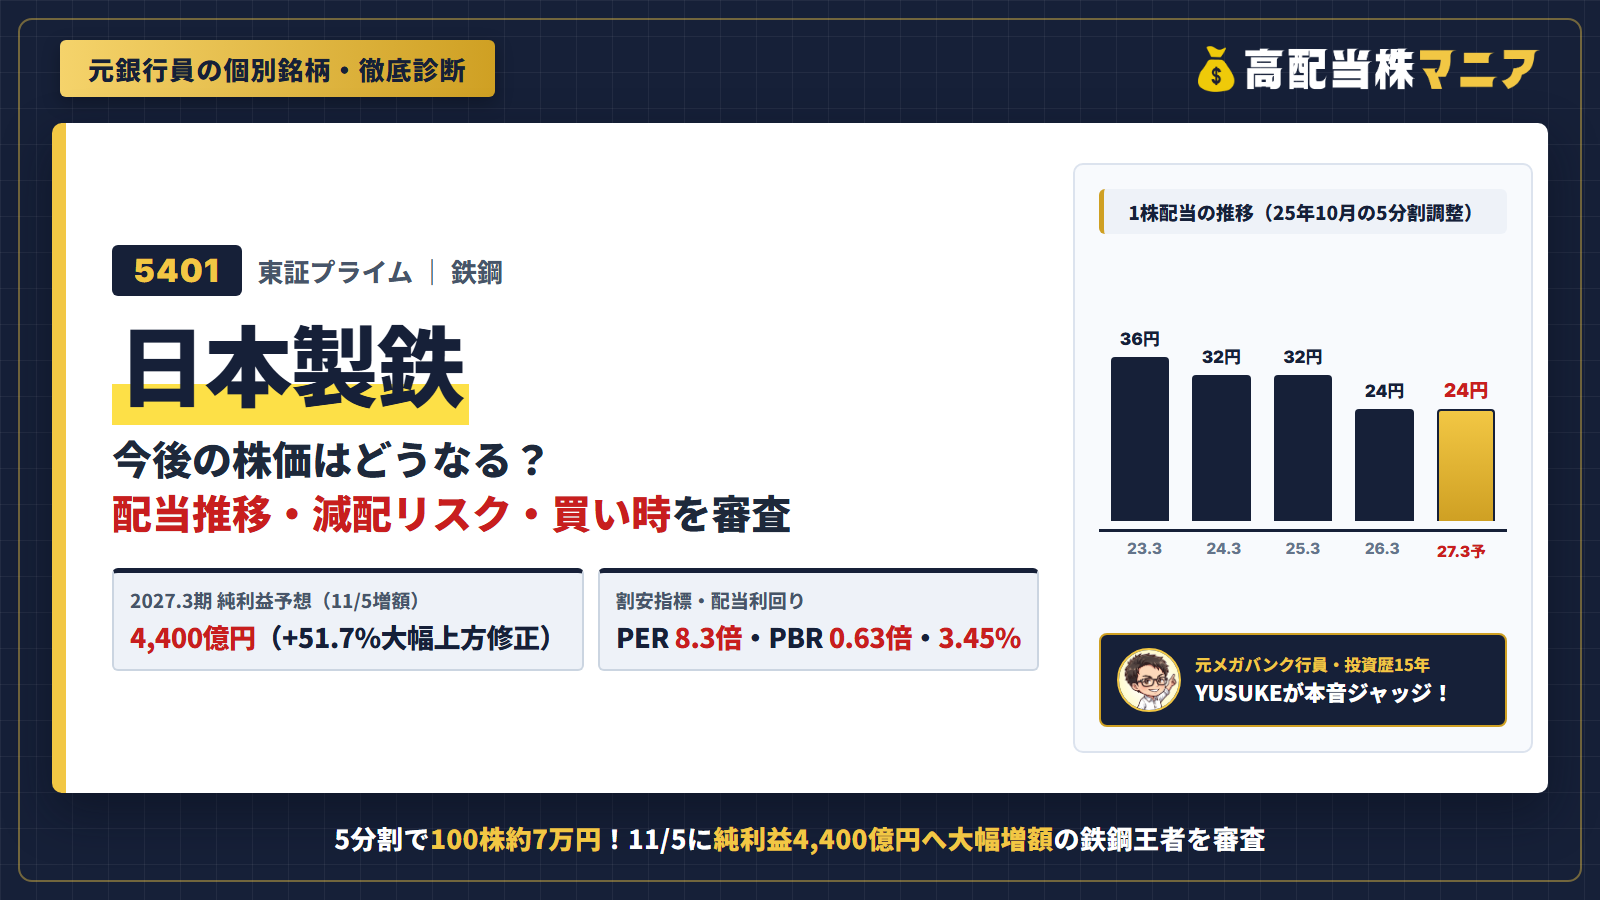
- 業績評価:海外事業拡大とUSスチールの貢献等で、11月5日に通期純利益予想を4,400億円(従来比+51.7%・今期2度目の増額)へ上方修正
- 配当・還元力:配当性向30%程度目安の業績連動型だが構造改革で下限収益力が向上し、5分割後で年間24円(分割前120円相当)を維持計画
- 買い時判定:PER 8.3倍・PBR 0.63倍・利回り3.45%(695.1円時点)!600円〜660円(利回り3.64%〜4.00%圏)への押し目は絶好の拾い場
| 審査項目 | 評価 | 元銀行員の一言! |
|---|---|---|
| ① 業績・成長性 | ★★★★★ | 11/5に純利益4,400億へ大幅増額 |
| ② 配当の安定感 | ★★★★★ | 業績連動型だが年間24円を維持計画 |
| ③ 財務の鉄壁さ | ★★★★★ | 親会社持分5.79兆円の国内鉄鋼王者 |
| ④ 現在の割安度 | ★★★★★ | PER8.3倍&PBR0.63倍! |
| 総合評価 | ★★★★★ | 100株約7万円で買える超割安大型株 |
日本製鉄(5401)の基本データと事業の強み
日本製鉄(証券コード:5401・東証プライム)は、粗鋼生産量で国内圧倒的首位・世界トップクラスを誇る総合鉄鋼メーカーです。EV駆動モーターに不可欠な高級電磁鋼板などハイグレード鋼材で世界屈指の技術力を持ち、さらに米国USスチールの買収・連結化によって「日・米・印・ASEAN」の巨大需要地で稼ぐグローバル体制を完成させました。まずは最新株価指標(2026年11月16日終値基準)を確認しましょう。
| 株価 | 695.1円 | 時価総額 | 3兆7,352億円 |
|---|---|---|---|
| 自己資本比率 | 37.7% | PER(予) | 8.3倍 |
| ROE(実) | 0.31% | PBR(実) | 0.63倍 |
| ROA(実) | 0.13% | 配当利回り(予) | 3.45% |
2025年10月1日付で普通株式1株につき5株の株式分割を実施したことで、100株(単元株)でも約6.95万円から購入できるようになり、新NISAの個人投資家層から絶大な支持を集めています。1株純資産(BPS:1,058.19円)に対して予想PER 8.3倍・実績PBR 0.63倍と極端な割安水準に放置されているのも特徴です。権利確定月は3月末・9月末(5,000株以上で工場見学会招待の優待あり)です。
日本製鉄の業績は伸びているのか?(通期推移&最新決算)
国内高炉の休止など聖域なき構造改革とUSスチール連結化によって、売上・利益がどう変化しているか直近5年間の通期業績推移を確認しましょう。
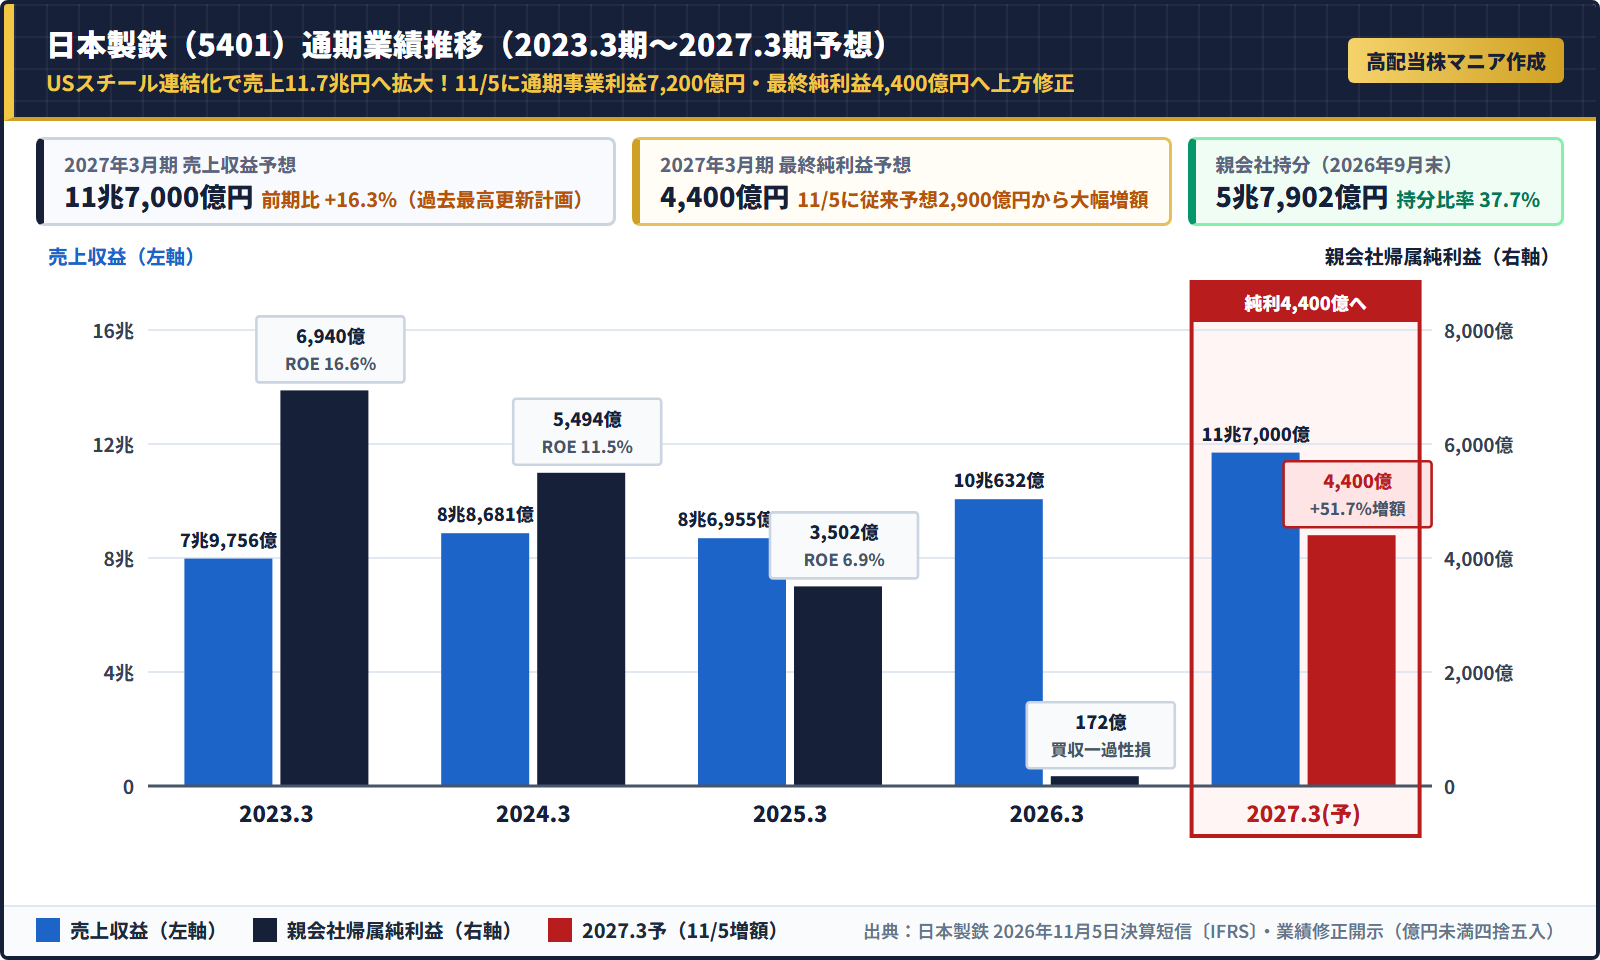
中国からの安価な鋼材輸出による市況悪化の中でも、ひも付き価格交渉(原料高の転嫁)の定着により本業の稼ぐ力は以前とは別次元に強化されています。前期2026年3月期はUSスチール買収に伴う再編関連の一過性損失等で最終利益171億円に沈みましたが、売上収益はついに10兆円の大台を突破しました。
注目ポイント:2026年11月5日に通期純利益予想を4,400億円(+51.7%)へ大幅上方修正!
2026年11月5日発表の2027年3月期 第2四半期(中間期:4〜9月)決算は、売上収益5兆8,441億円(前年同期比+26.1%)、事業利益3,074億円(同+35.1%)、中間純利益2,629億円(前年同期の1,133億円赤字からV字黒字転換)と計画を上回る好着地となりました。米国市況の堅調さやUSスチールでのBig River 2設備投資に係る州税額控除(+961億円)も加わり、通期売上収益11兆7,000億円・当期純利益4,400億円へと今期2度目の上方修正を発表しています。
YUSUKE鉄鋼のような市況株は「好況期と不況期の利益の波」を10年以上の長期スパンで見極めるのが鉄則!無料の『銘柄スカウター』なら過去10期以上の推移が一瞬で確認できます!
株主還元は魅力的か?業績連動配当と「下限収益力の向上」を審査
2025年10月の株式5分割を過去に遡って反映した直近10期の1株配当推移を確認しましょう。
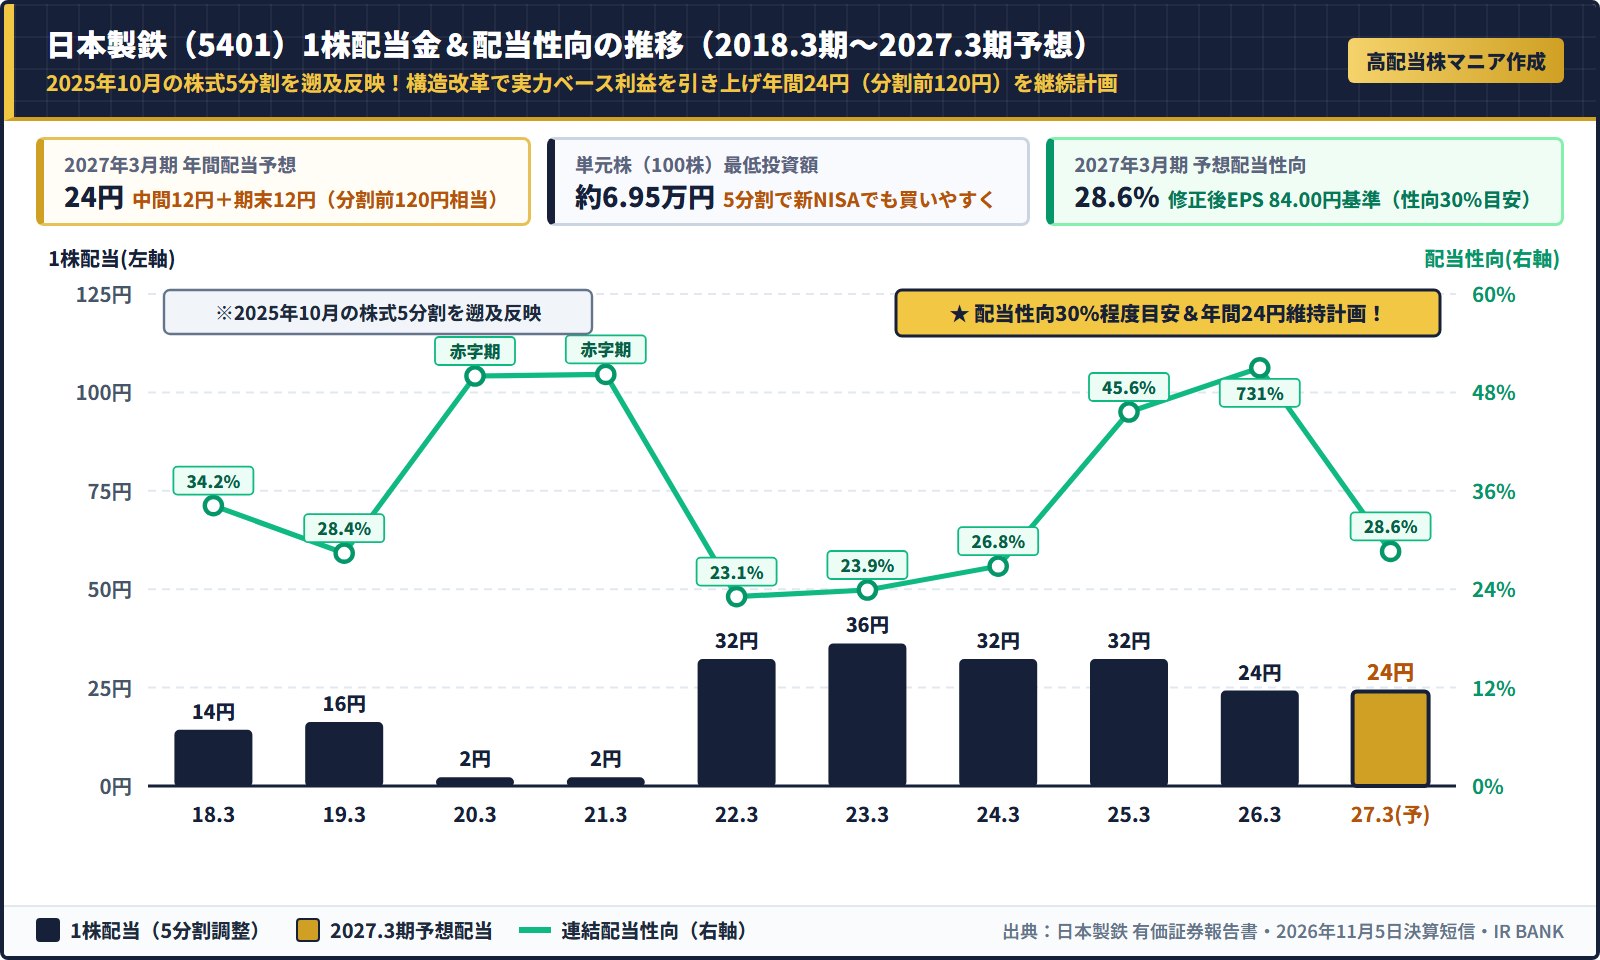
ここで元銀行員として正直にお伝えしておきたいのは、日本製鉄は累進配当銘柄ではなく「連結配当性向30%程度を目安とする業績連動配当」だという点です。実際、コロナ禍の赤字期(20.3〜21.3期)には分割換算2円まで減配し、好況期の36円(23.3期)から24円(26.3期)への調整も経験しています。ただし注目すべきは、一時損失で純利益が171億円に落ち込んだ前期26.3期でも「実力利益は底堅い」として年間24円(分割前120円)を死守した点であり、今期27.3期も年間24円(予想配当性向28.6%)を予定しています。
元銀行員の財務ジャッジ:親会社持分5兆7,902億円・大型買収後の財務規律に注目
USスチール買収に伴い有利子負債が増加し、親会社持分比率は49.2%(25.3期)から37.7%(26年9月末:有利子負債倍率0.94倍)へ変化していますが、親会社持分は5兆7,902億円、利益剰余金は3兆9,920億円と分厚い資本バッファーを誇ります。今期純利益4,400億円への急回復により、自己資本の積み増しと財務改善も着実に進む見通しです。
景気敏感株の上方修正や増配タイミングを逃さずキャッチするには、『株探(株探プレミアム)』の活用法もぜひチェックしてください。
投資前に知っておくべき日本製鉄株の3つのリスク・注意点
高利回り・低PBRで魅力的な銘柄ですが、以下の3つのリスク要因は必ず理解した上で投資しましょう。
- ① 世界景気後退・中国の過剰生産による鋼材市況悪化:典型的な景気敏感(シクリカル)株であるため、世界的な不況期には業績と配当が同時に変動するリスクがあります。
- ② USスチールの大型設備投資負担と一過性利益の反動:今期純利益4,400億円には米州税額控除(+961億円)の一過性押し上げが含まれる点は割り引いて見る必要があります。
- ③ 脱炭素(グリーンスチール・電炉転換)に向けた巨額投資:中長期のカーボンニュートラル対応に数兆円規模の投資が必要となります。
今の株価(695.1円)は割安?元銀行員が狙う「買い時ライン」
現在の株価水準(2026年11月16日終値:695.1円)が買い時かを、直近1年間の日足チャートから診断します。
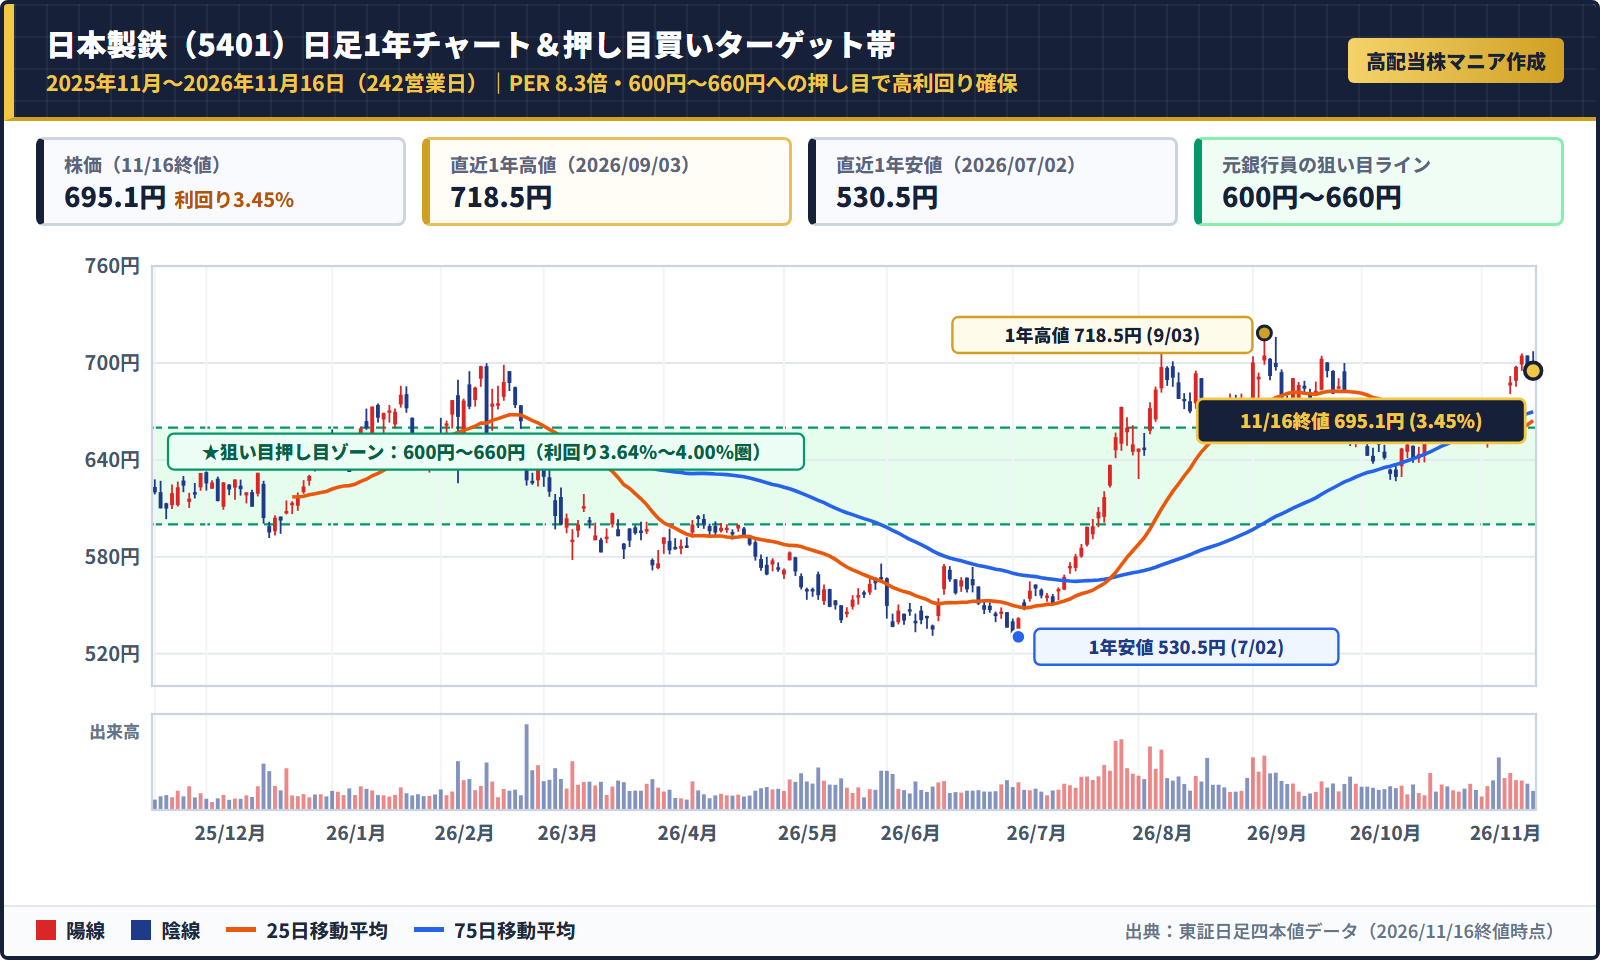
直近1年間の株価は、2026年7月2日の安値530.5円を底に反発し、9月3日に高値718.5円をつけた後は700円前後のレンジで底堅く推移しています。
予想PER 8.3倍・実績PBR 0.63倍・配当利回り3.45%とバリュエーション面では十分な割安感があります。ただしポートフォリオの主力にしすぎず全体の5%〜10%以内の「高利回り・景気敏感枠」と位置づけ、市況懸念で売られる株価600円〜660円(配当利回り3.64%〜4.00%圏)への押し目を段階的に拾っていく戦略が非常に有効です。
YUSUKE1株約695円(100株でも約7万円)と少額から買えるので、NTTや三菱HCキャピタルなどの連続増配ディフェンシブ株とセットで持つとバランスが最高ですよ!
「景気敏感株とディフェンシブ株の黄金比率や、新NISAの厳選監視リストを知りたい!」という方は、無料配布中の厳選データブックをぜひ受け取ってください。
\ 元銀行員YUSUKEの監視銘柄&判断基準を公開中 /
※オンライン研究室『高配当株マニアの日常』のご案内もこちらから確認できます
日本製鉄株は1株(695円)からでも100株(約7万円)でも買いやすい!
株式5分割のおかげで、日本製鉄は100株でも約69,510円、単元未満株(1株投資)ならわずか1株695円から買付手数料0円で購入できます。
値動きのある鉄鋼株だからこそ、一度に資金を投じるのではなく、10株・20株ずつ下落日に買い増して平均取得単価を引き下げる方法がおすすめです。
| おすすめ証券会社 | 1株投資の名称 | 新NISAでの1株売買手数料 | こんな人におすすめ |
|---|---|---|---|
| SBI証券 | S株 | 買付0円・売却0円 | 迷ったらココ!課税口座でも単元株・S株ともに売買が完全無料 |
| 楽天証券 | かぶミニ® | 買付0円・売却0円(※寄付取引) | 楽天ポイントで1株買いたい&日経新聞も無料で読みたい人 |
| マネックス証券 | ワン株 | 買付0円・売却0円(※NISA枠) | 無料の『銘柄スカウター』で分析してそのままNISAで買いたい人 |
日本製鉄(5401)の株に関するよくある質問(Q&A)
2025年10月1日付で「1株→5株」の株式分割を実施したためです。5分割ベースに換算すると2025年3月期が32円(分割前160円)、2026年3月期および2027年3月期予想が24円(分割前120円相当)となります。
5,000株以上(投資額約348万円以上)を保有する株主を対象に製鉄所の見学会への招待制度がありますが、金券やカタログ等の優待はないため、基本的には配当と値上がり益を狙う銘柄です。
年2回、例年6月下旬頃(3月末権利確定分)と12月上旬頃(9月末権利確定分・2027年3月期中間配当12円は2026年12月4日支払開始予定)に支払われます。
まとめ:日本製鉄は「600円台前半への押し目」を狙って賢く利回りを高めよう!
- USスチール連結化と収益改善で11月5日に通期純利益4,400億円(+51.7%)へ大幅上方修正
- 株式5分割で100株約7万円と買いやすく、PER 8.3倍・PBR 0.63倍・利回り3.45%と割安
- 景気敏感株の特性を踏まえ、600円〜660円(利回り3.6%〜4.0%圏)への押し目で分散買付が最適
