白物家電のイメージが強いパナソニックHD(6752)だけど、2026年に入って「AIデータセンター関連の本命株」として業績も配当も急拡大しているって本当?
10月30日の決算で純利益5,400億円の過去最高益へ上方修正して、配当も40円→70円に大増配したのに、最近のハイテク株安で株価が3,000円台まで下がってきたよね!今ってチャンスかな?
 YUSUKE
元メガバンク行員・投資歴15年のYUSUKEです!劇的な構造変革を遂げている「パナソニック ホールディングス(6752)」について、10月30日発表の過去最高益・大幅増配の中身と高値から約39%調整した現在の買い時度を徹底審査します!
- 業績評価:AIデータセンター向け蓄電システム等の急伸で、10月30日に通期営業利益7,100億円(3.0倍)・純利益5,400億円(過去最高益)へ上方修正
- 配当・還元力:配当性向30%目安に基づき、年間配当予想を54円→70円(前期40円から+30円・+75%大増配!)へ引き上げ
- 買い時判定:8月高値(4,982円)から調整し予想PERは13.1倍まで低下!現在の2,700円〜3,050円ゾーンは中長期の押し目好機
| 審査項目 | 評価 | 元銀行員の一言! |
|---|---|---|
| ① 業績・成長性 | ★★★★★ | AI蓄電急伸で純利益5,400億最高益 |
| ② 配当の安定感 | ★★★★★ | 年間70円へ前期比+30円大増配! |
| ③ 財務の鉄壁さ | ★★★★★ | 自己資本比率52.1%の盤石財務 |
| ④ 現在の割安度 | ★★★★★ | 高値から大幅調整しPER13.1倍 |
| 総合評価 | ★★★★★ | AIインフラ成長と増配を兼備する株 |
パナソニック ホールディングス(6752)の基本データと事業の強み
パナソニック ホールディングス(証券コード:6752・東証プライム)は、くらし事業(家電・空調・照明)、オートモーティブ、コネクト(サプライチェーンソフト・航空機システム)、インダストリー、エナジー(車載電池・データセンター向け蓄電システム)を擁する総合エレクトロニクスグループです。まずは10月30日の上方修正を反映した最新株価指標(2026年11月16日終値基準)を確認しましょう。
| 株価 | 3,033円 | 時価総額 | 7兆4,452億円 |
|---|---|---|---|
| 自己資本比率 | 52.1% | PER(予) | 13.1倍 |
| ROE(実) | 3.83% | PBR(実) | 1.32倍 |
| ROA(実) | 1.94% | 配当利回り(予) | 2.31% |
長年「低収益な総合電機」と見られてきましたが、楠見社長体制での不採算事業整理と成長領域への集中投資が実を結び、今期はついに予想ROE 10.06%の高収益企業へ脱皮しようとしています。それにもかかわらず予想PERは13.1倍と市場平均を下回る水準にあります。権利確定月は3月末・9月末(株主優待なし)です。
パナソニックHDの業績は伸びているのか?(通期推移&最新決算)
構造改革費用を計上した前期から、今期どれだけ劇的に利益が拡大しているか直近5年間の通期利益推移を見てみましょう。
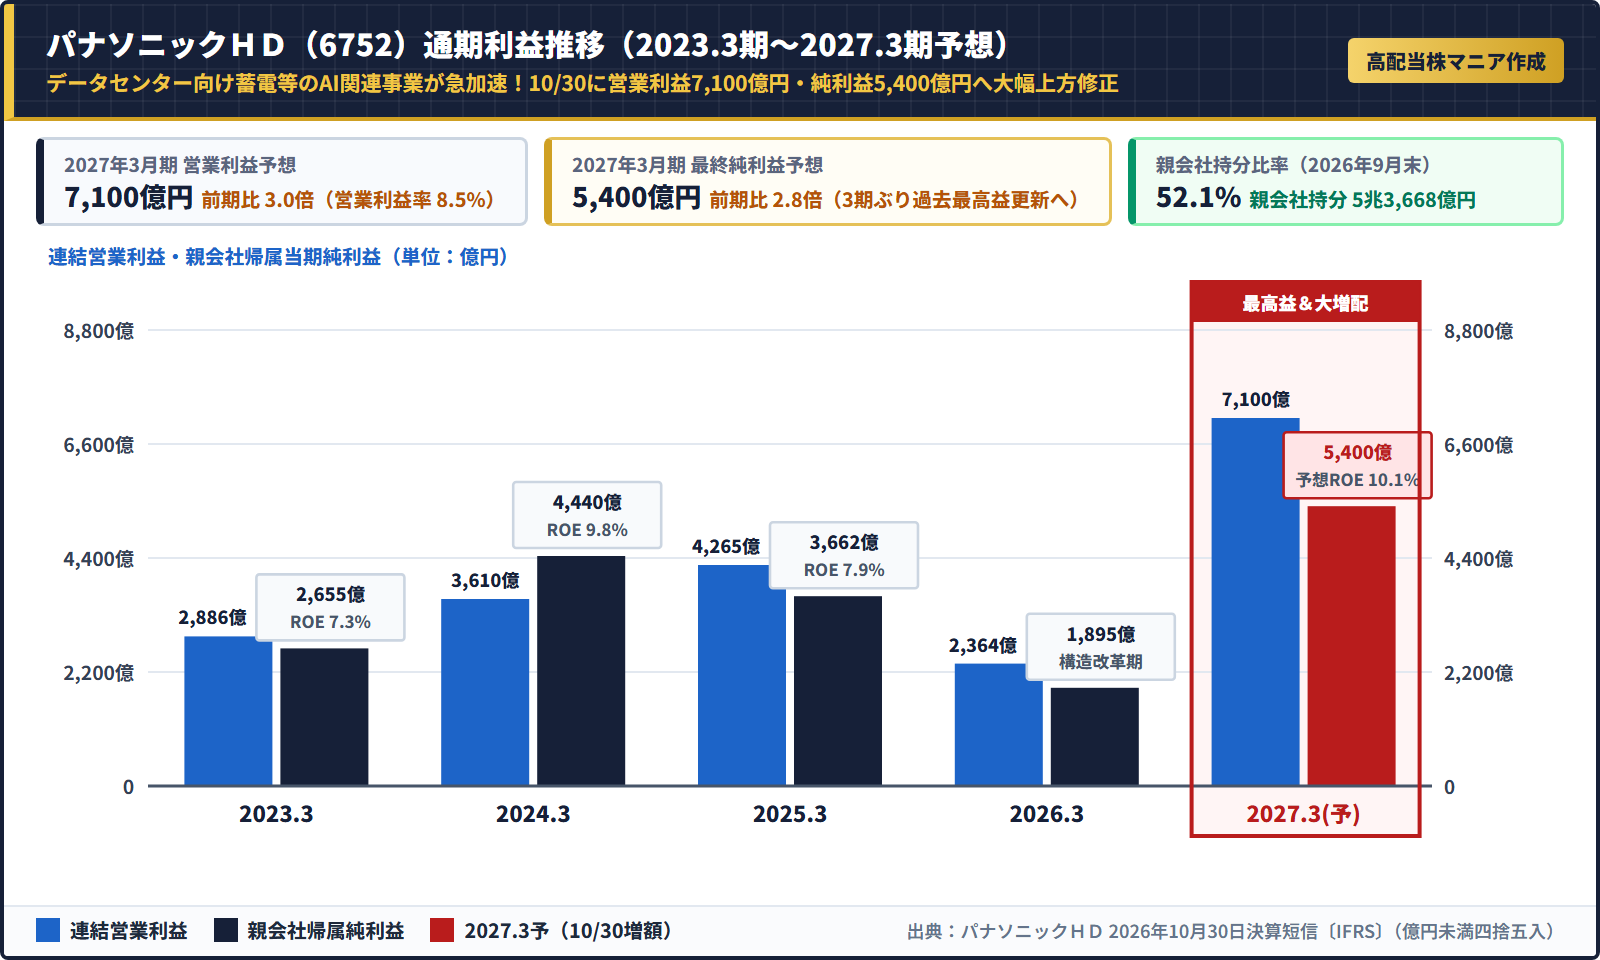
最大の成長ドライバーとなっているのが、生成AIデータセンターの電力バックアップに不可欠な「産業用蓄電システム」やAIサーバー向け高多層基板材料(メグトロンのような電子材料・コンデンサ群)の爆発的需要です。
注目ポイント:2026年10月30日に通期純利益予想を5,400億円(過去最高益)へ再増額!
2026年10月30日発表の2027年3月期 第2四半期(中間期:4〜9月)決算は、売上高4兆925億円(前年同期比+7.1%)、営業利益3,632億円(同2.2倍)、中間純利益2,769億円(同+94.5%)と圧巻の伸びを記録しました。AIインフラ関連の加速を受け、7月に続く今期2度目の上方修正として通期営業利益を7,100億円(前期比3.0倍)・当期純利益を5,400億円(3期ぶり過去最高益)へ引き上げています。
YUSUKEセグメント別にどの事業(エナジー・インダストリー・くらし)が利益を伸ばしているかを見るには、無料のマネックス証券『銘柄スカウター』のセグメント業績グラフが一目瞭然です!
株主還元は魅力的か?「年間70円への+75%大増配」を元銀行員が審査
利益ステージの切り上がりに伴い、配当金も一気に過去最高水準へ引き上げられました。直近10期の配当推移を確認しましょう。
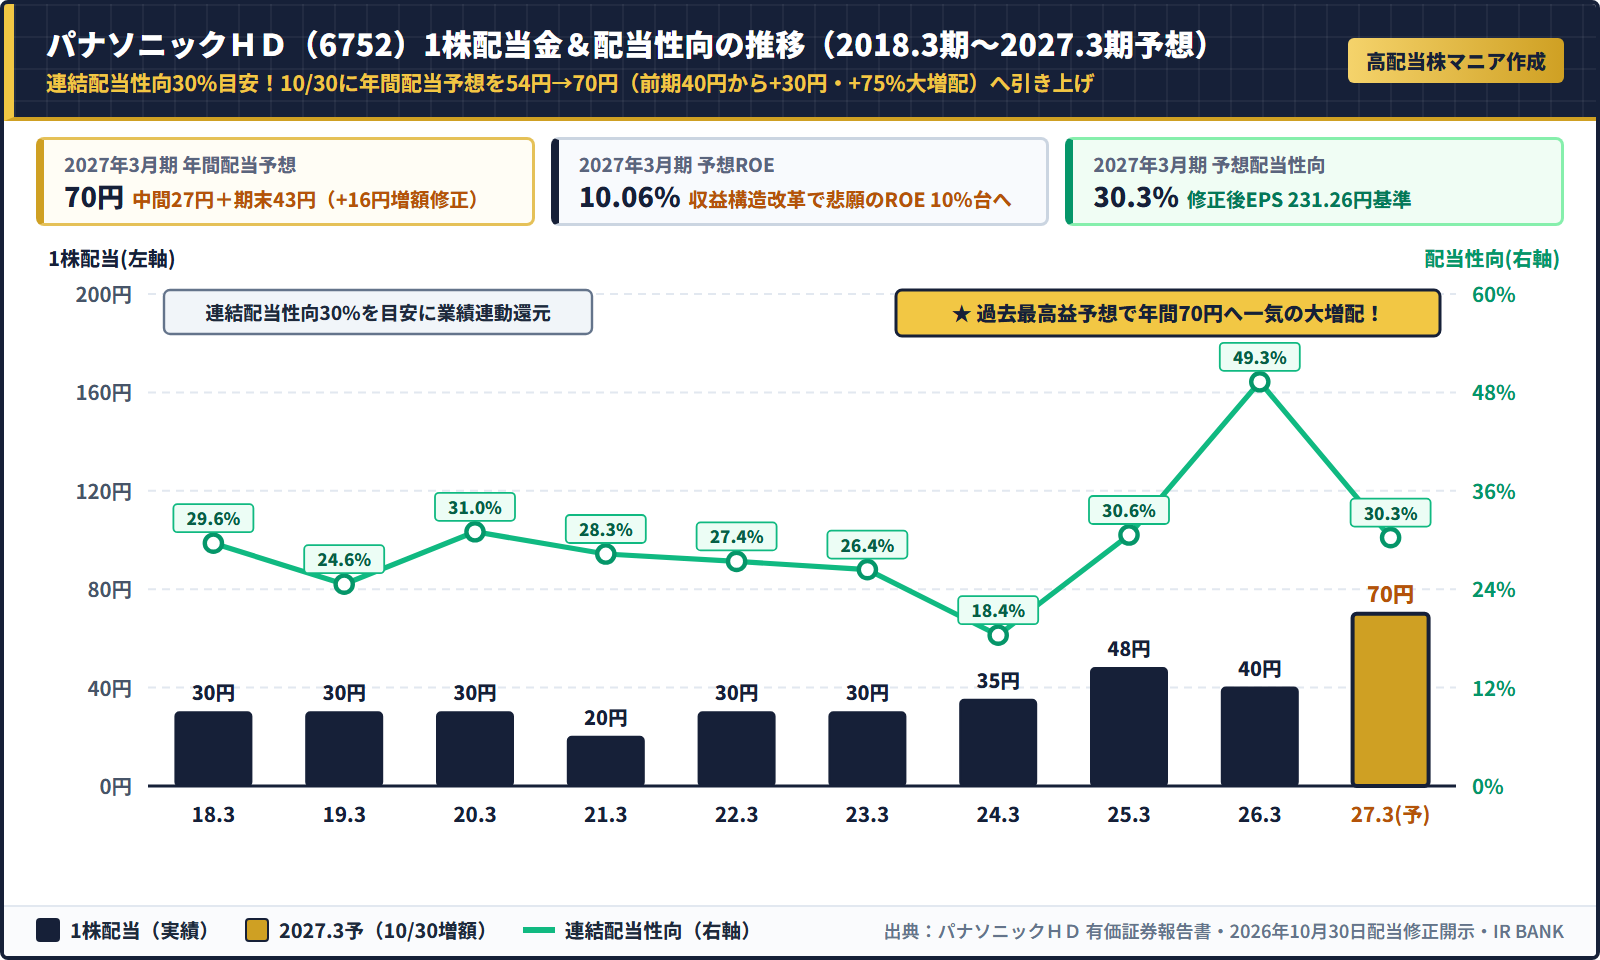
同社は「連結配当性向30%を目安に安定的・継続的な配当を行う」方針を掲げています。2026年10月30日には期末配当予想を従来の27円から43円へ16円増額し、年間配当予想は70円(前期実績40円から実に+30円・+75.0%の大増配!)となりました。株価急騰後の調整で利回りは2.31%ですが、今後の利益成長に伴って「増配による将来のYOC(取得単価に対する利回り)向上」が大いに期待できる増配成長株です。
元銀行員の財務ジャッジ:親会社持分比率52.1%・有利子負債倍率0.30倍の鉄壁さ
2026年9月末時点の総資産は10兆3,075億円、親会社所有者帰属持分は5兆3,668億円(持分比率52.1%)、利益剰余金は3兆6,348億円に達し、有利子負債倍率もわずか0.30倍と財務健全性は極めて優秀です。予想配当性向も30.3%と余力たっぷりで、財務面での不安は皆無と言えます。
今期「最高益更新&大幅増配」を発表した好業績銘柄を素早く見つけるには、『株探(株探プレミアム)』の活用法もぜひチェックしてください。
投資前に知っておくべきパナソニックHD株の3つのリスク・注意点
変貌を遂げる優良株ですが、投資前に以下の3つのリスク要因は確認しておきましょう。
- ① EV(電気自動車)向け車載電池の需要変動と米国補助金政策:北米でのEV販売減速や米国のIRA(インフレ抑制法)補助金見直し動向によってエナジー事業の車載部門が揺れ動くリスクがあります。
- ② AIデータセンター投資サイクルの波:足元の株価がAI関連株としての側面を強めているため、米ハイテク株の調整局面では連れ安しやすくなっています。
- ③ 配当は業績連動(性向30%目安):累進配当公約ではないため、前期(48円→40円)のように減益期には減配となる可能性があります。
今の株価(3,033円)は割安?元銀行員が狙う「買い時ライン」
現在の株価水準(2026年11月16日終値:3,033円)が買い時かを、直近1年間の日足チャートから診断します。
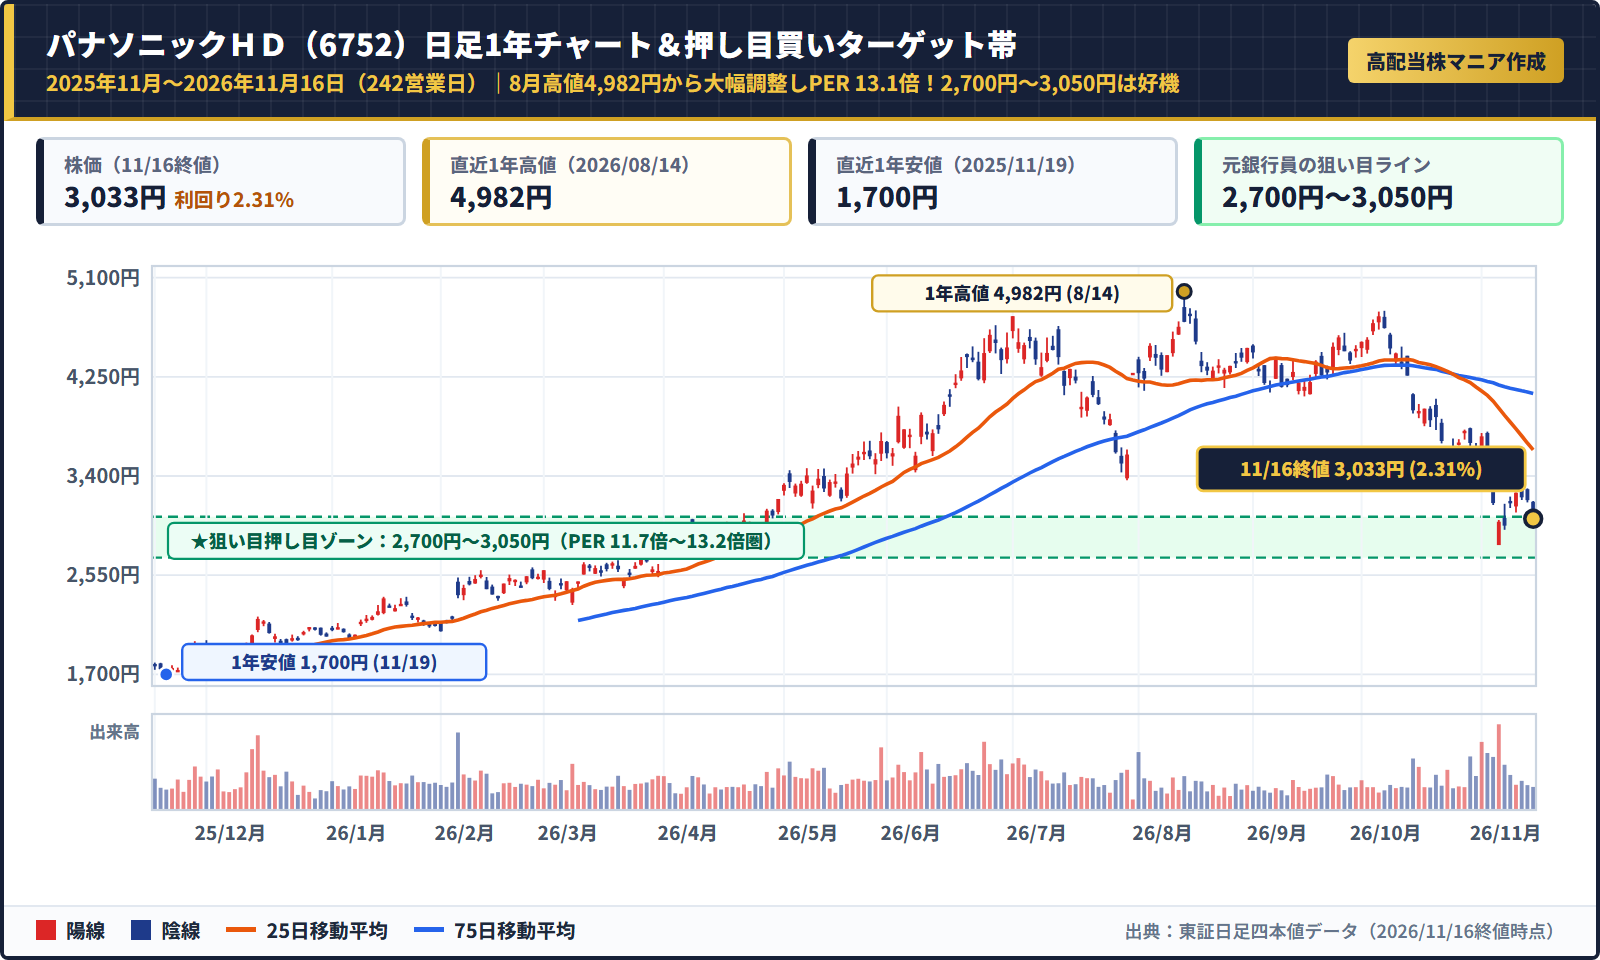
直近1年間の株価は、2025年11月19日の安値1,700円からAI関連期待で2026年8月14日に高値4,982円まで急騰した後、秋のAI・半導体株調整に巻き込まれて3,033円(高値から約39%下落)まで一気にクールダウンしています。
「業績と配当は大幅に上方修正されたのに、地合い悪化で株価だけが下がった」という局面は、ファンダメンタルズ投資家にとって大好物です。まさに現在の株価2,700円〜3,050円(予想PER 11.7倍〜13.2倍・利回り2.30%〜2.59%圏)は狙い目の押し目ゾーンに入っており、下げ止まりを確認しながら1株ずつ段階的に拾い始めたい好水準です。
YUSUKE高利回りディフェンシブ株をベースにしつつ、パナソニックHDのような「増配×値上がり益(キャピタルゲイン)も狙える成長大型株」を少し混ぜると資産拡大スピードがぐっと上がりますよ!
「高利回り株と増配成長株を組み合わせた新NISAの黄金ポートフォリオを知りたい!」という方は、無料配布中の厳選ガイドをぜひ活用してください。
\ 元銀行員YUSUKEの監視銘柄&判断基準を公開中 /
※オンライン研究室『高配当株マニアの日常』のご案内もこちらから確認できます
パナソニックHD株は1株(3,033円)から手数料0円で押し目を拾おう!
100株まとめて購入すると約30.3万円(303,300円)が必要になり、ボラティリティの高いハイテク調整相場では心理的な負担が大きくなりがちです。
単元未満株(1株投資)を使えば1株(3,033円)から買付手数料0円で購入できるため、3,000円割れなどの下落日に5株・10株ずつ冷静に拾っていく買い方が最適です。
| おすすめ証券会社 | 1株投資の名称 | 新NISAでの1株売買手数料 | こんな人におすすめ |
|---|---|---|---|
| SBI証券 | S株 | 買付0円・売却0円 | 迷ったらココ!課税口座でも単元株・S株ともに売買が完全無料 |
| 楽天証券 | かぶミニ® | 買付0円・売却0円(※寄付取引) | 楽天ポイントで1株買いたい&日経新聞も無料で読みたい人 |
| マネックス証券 | ワン株 | 買付0円・売却0円(※NISA枠) | 無料の『銘柄スカウター』で分析してそのままNISAで買いたい人 |
パナソニック ホールディングス(6752)の株に関するよくある質問(Q&A)
生成AI向けデータセンターの建設ラッシュに伴い、停電対策・電力安定化のための「産業用蓄電システム(エナジー事業)」やAIサーバー向け電子部品・材料が想定を超えるペースで拡大しているためです。
現在、株主優待制度は実施していません。連結配当性向30%を目安とした現金配当による還元に一本化しています。
年2回、例年6月上旬頃(3月末権利確定分)と11月末頃(9月末権利確定分・2027年3月期中間配当27円は2026年11月30日支払開始予定)に振り込まれます。
まとめ:パナソニックHDは「最高益×株価調整中」の今こそ分割エントリー好機!
- AIデータセンター向け蓄電等の急伸で通期純利益5,400億円(過去最高益)・予想ROE 10%へ上方修正
- 年間配当予想を70円(前期40円比+30円増配)へ大幅増額&自己資本比率52.1%の好財務
- 8月高値から約39%調整してPER 13.1倍!2,700円〜3,050円ゾーンで1株ずつ拾うのが賢明
