5大商社の中でも丸紅(8002)は株価の伸びがすごいと聞くけれど、昔は資源減損で苦労したイメージもあるし、今から買っても大丈夫かな……?
2026年11月4日の決算で2期連続の過去最高益予想をさらに6,300億円へ引き上げて、配当も125円に増額したよね!財務がどう生まれ変わったのか詳しく教えて!
 YUSUKE
元メガバンク行員・投資歴15年のYUSUKEです!バフェット銘柄の一角であり、近年最も劇的に収益体質と財務を進化させた総合商社「丸紅(8002)」について、最高益6,300億円と累進配当125円の実力・買い時ラインを徹底審査します!
- 業績評価:2026年11月4日に通期純利益予想を5,800億円→6,300億円(前期比+15.8%)へ上方修正し、2期連続の過去最高益をさらに上乗せ!
- 配当・還元力:中期戦略「GC2027」で累進配当を実践し、年間配当予想を115円→125円(6期連続増配計画)へ増額+上限1,000億円の自社株買いを実施中
- 買い時判定:予想ROE 14.31%・PER 13.3倍と資本効率は抜群!4,400円〜4,800円への押し目を分割で拾う戦略が最適
| 審査項目 | 評価 | 元銀行員の一言! |
|---|---|---|
| ① 業績・成長性 | ★★★★★ | 純利益6,300億円で最高益上乗せ |
| ② 配当の安定感 | ★★★★★ | 累進配当&6期連続増配125円! |
| ③ 財務の鉄壁さ | ★★★★★ | 有利子負債倍率0.59倍へ大幅改善 |
| ④ 現在の割安度 | ★★★★★ | PER13.3倍・ROE14.3%予想 |
| 総合評価 | ★★★★★ | 農業・電力・非資源が強い高収益商社 |
丸紅(8002)の基本データと事業の強み
丸紅(証券コード:8002・東証プライム)は、5大総合商社の一角として特に「農業資材(米国ヘレナ社を中心とするアグリ事業)」「電力・インフラ(世界有数の発電容量)」「航空・船舶・金融リース」「食料・フォレストプロダクツ」に独自の強みを持つ企業です。銅(チリ・センチネラ銅鉱山等)や原料炭の優良権益も持ちつつ、市況変動に左右されにくい非資源ビジネスの成長力が際立っています。まずは最新株価指標(2026年11月16日終値基準)を確認しましょう。
| 株価 | 5,163円 | 時価総額 | 8兆5,745億円 |
|---|---|---|---|
| 自己資本比率 | 41.7% | PER(予) | 13.3倍 |
| ROE(実) | 13.61% | PBR(実) | 1.90倍 |
| ROA(実) | 5.51% | 配当利回り(予) | 2.42% |
元銀行員として注目したいのが、ROE(自己資本利益率)の高さです。前期実績で13.61%、今期予想では14.31%に達しており、自己資本を効率よく利益に変える力は5大商社の中でもトップクラスです。権利確定月は3月末・9月末(株主優待なし)です。
丸紅の業績は伸びているのか?(通期推移&最新決算)
他の商社が資源高ピーク(2023年3月期)の利益をなかなか超えられない中、丸紅がいかに力強く成長しているか通期利益推移(IFRS)を見てみましょう。
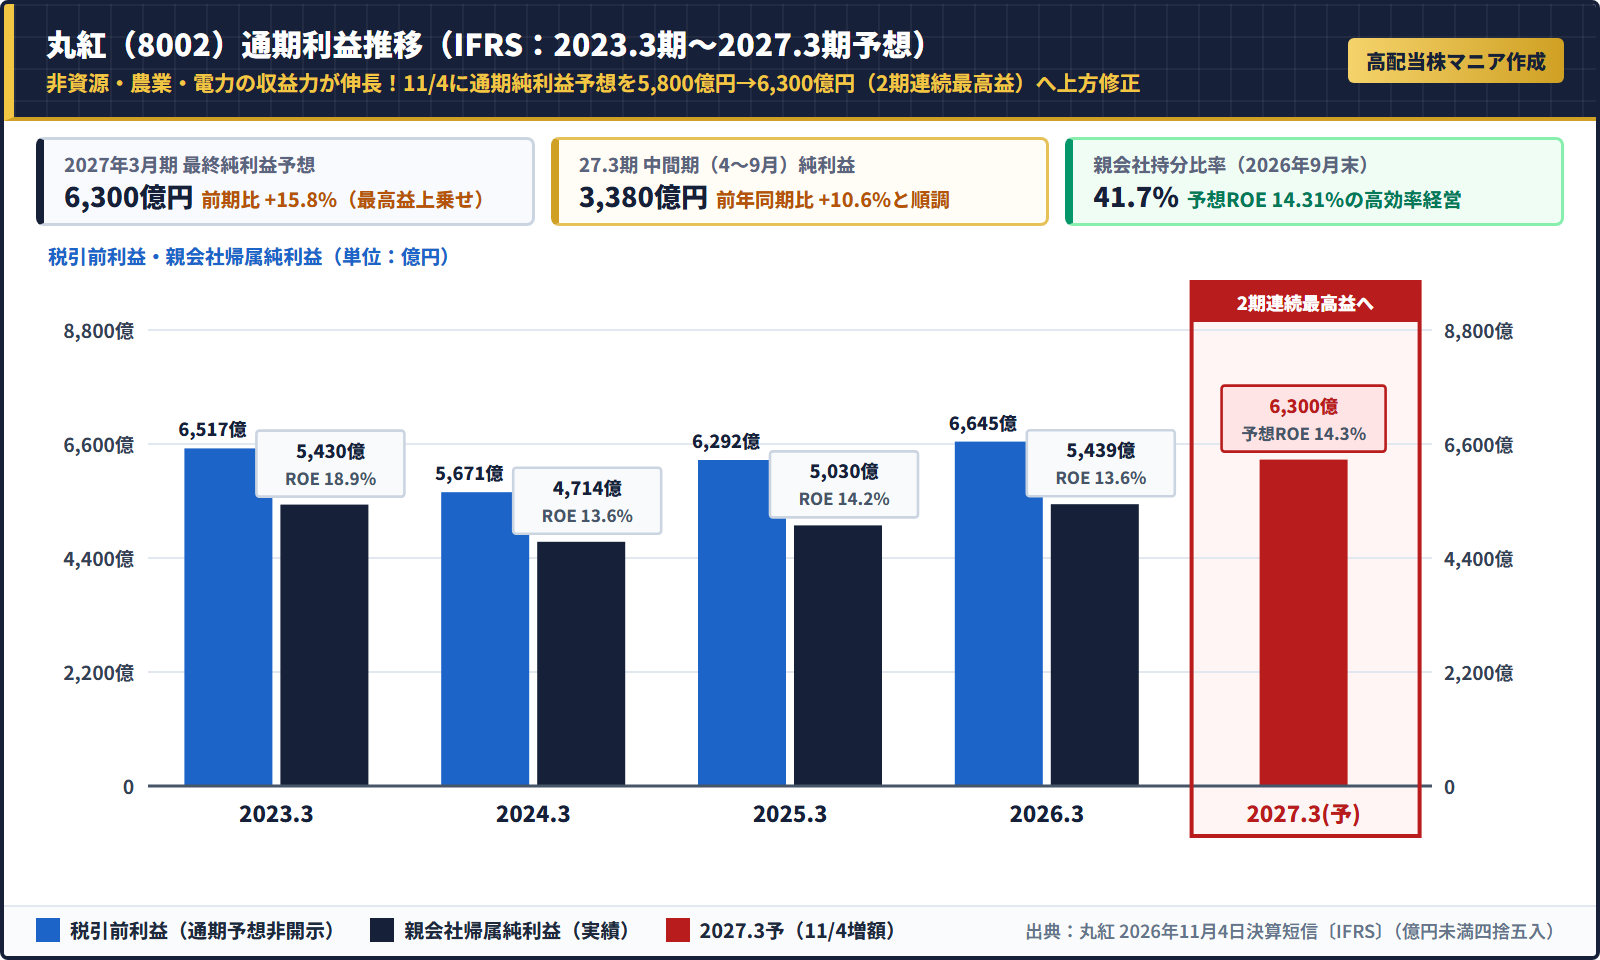
驚くべきことに、丸紅は前期2026年3月期に純利益5,439億円を叩き出して資源高ピークの2023年3月期(5,430億円)を上回り、すでに過去最高益を更新しました。そして今期2027年3月期はさらに一段上の6,000億円超えステージへ突入しています。
注目ポイント:2026年11月4日に通期純利益6,300億円(2期連続最高益)&増配を発表!
2026年11月4日発表の2027年3月期 第2四半期(中間期:4〜9月)決算は、収益5兆1,801億円(前年同期比+23.2%)、営業利益2,047億円(同+61.9%)、親会社所有者に帰属する中間利益3,380億円(同+10.6%)と好調でした。これを受け、会社側は通期純利益予想を5,800億円から6,300億円(前期比+15.8%)へ上方修正し、2期連続での過去最高益更新計画をさらに上乗せしています。
YUSUKE丸紅のセグメント別利益(アグリ・電力・金属・金融リースなど)のバランスを確認するなら、無料のマネックス証券『銘柄スカウター』のセグメント業績機能が圧倒的に見やすいですよ!
株主還元は魅力的か?「累進配当×6期連続増配」を元銀行員が審査
かつて2020年3月期のコロナ禍減損を経て、丸紅は株主還元方針を劇的に強化しました。直近10期の配当推移を確認しましょう。
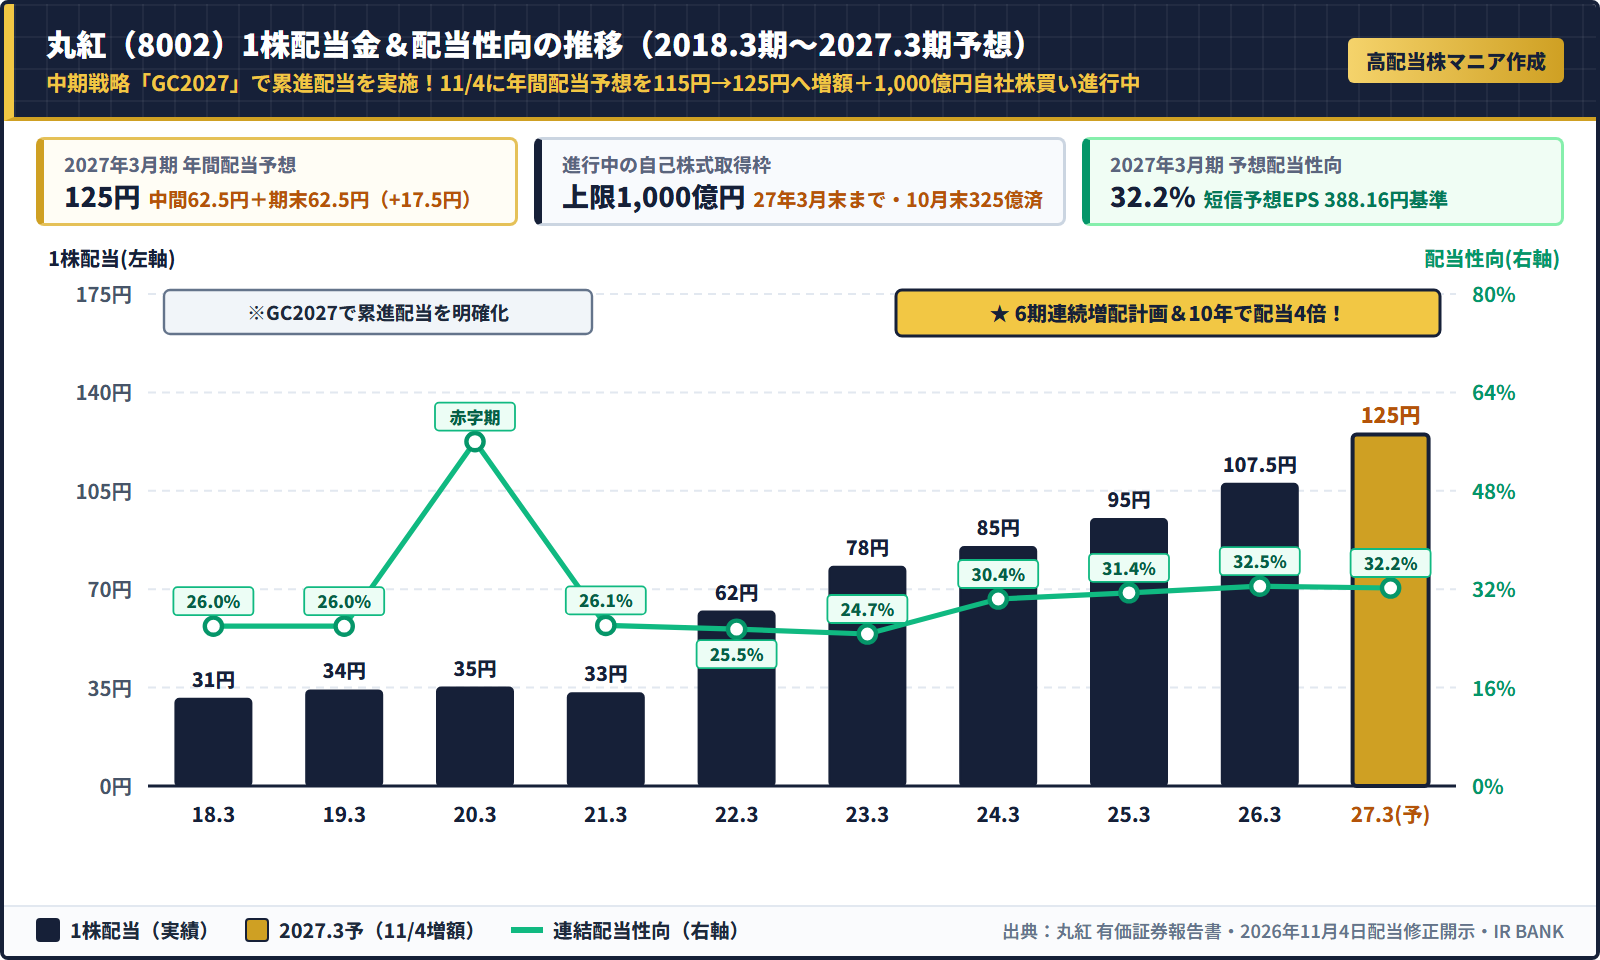
中期経営戦略「GC2027」(2026年3月期〜2028年3月期)において「中長期的な利益成長に合わせて増配していく累進配当」を明確に掲げており、11月4日の上方修正と同時に年間配当予想を115円から125円(前期107.5円比+17.5円・6期連続増配)へ増額しました。さらに2026年8月4日〜2027年3月31日の期間で上限1,000億円(4,000万株)の自社株買いも実施中(10月末時点で約325億円取得済)であり、配当と自社株買いの両輪で株主価値を高めています。
元銀行員の財務ジャッジ:親会社持分比率18%台→41.7%へ!見違えるほどの財務健全化
元銀行員として最も高く評価したいのが「財務体質の劇的な改善」です。約10年前(2016年3月期)には18.5%と5大商社で最も低かった親会社所有者帰属持分比率は、利益の積み上げと有利子負債の圧縮により2026年9月末時点で41.7%(親会社持分4兆4,035億円)まで向上しました。有利子負債倍率も0.59倍と極めて健全であり、予想配当性向も32.2%と余裕たっぷりなため、今後のさらなる増配余地も大きいと診断します。
決算発表直後の増額修正・増配ニュースを誰よりも早くキャッチするには、『株探(株探プレミアム)』のサプライズ決算機能が大変便利です。
投資前に知っておくべき丸紅株の3つのリスク・注意点
最高益街道を走る丸紅ですが、以下の3つのリスク要因は押さえておきましょう。
- ① 北米の天候不順・穀物市況リスク:強みである米アグリ事業(ヘレナ社等)は、異常気象や穀物・肥料価格の乱高下によって収益が変動する年があります。
- ② 銅・原料炭などの市況変動と円高リスク:金属資源権益からの利益や外貨建て収益が多いため、世界景気後退による銅価格急落や急速な円高は逆風となります。
- ③ 表面配当利回りの水準(2.42%):株価が過去数年で大きく上昇した結果、現株価での配当利回りは2.42%と「最初から4%欲しい」投資家にはやや物足りない水準です。
今の株価(5,163円)は割安?元銀行員が狙う「買い時ライン」
現在の株価水準(2026年11月16日終値:5,163円)が買い時かを、直近1年間の日足チャートから診断します。
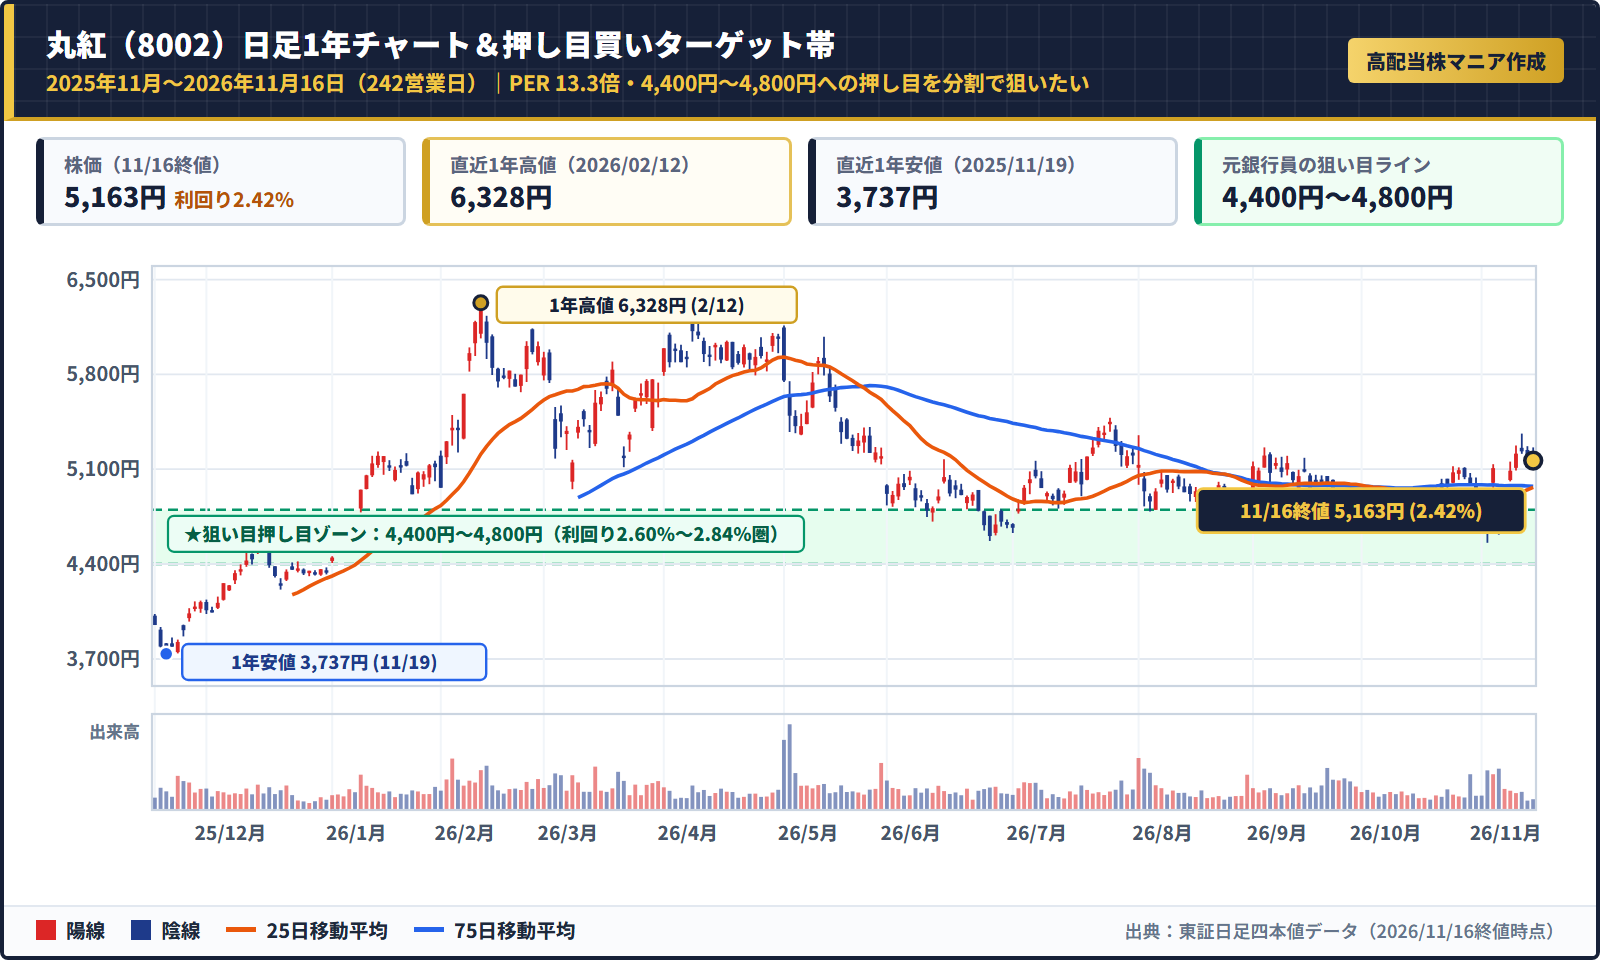
直近1年間の株価は、2025年11月19日の安値3,737円から2026年2月12日の高値6,328円まで駆け上がった後、5,000円前後で利益成長を織り込みながら底堅く推移しています。予想PERは13.3倍と利益成長力に照らせば決して割高ではありません。
丸紅は「目先の利回り」よりも「ROE 14%超の複利成長と連続増配(増配株投資)」を狙う銘柄です。全体相場の調整時に株価4,400円〜4,800円(配当利回り2.60%〜2.84%・PER 11倍〜12倍台)へ押す場面をターゲットに、単元未満株で少しずつ拾っていくのが賢い戦略です。
YUSUKE配当性向がまだ32.2%と低いので、今後も利益成長に合わせて毎年力強い増配が期待できる「育てる高配当株」の代表格ですね!
「高利回り株と、丸紅のような増配成長株をどう組み合わせればいい?」と悩む方は、無料配布中のポートフォリオ構築ガイドをぜひ活用してください。
\ 元銀行員YUSUKEの監視銘柄&判断基準を公開中 /
※オンライン研究室『高配当株マニアの日常』のご案内もこちらから確認できます
丸紅株は1株(5,163円)から手数料0円でコツコツ集めよう!
丸紅は株式分割を行っていないため、100株まとめて購入すると約51.6万円(516,300円)の資金が必要になります。
株主優待はなく1株からでも配当金(年間125円予想)が受け取れるため、単元未満株(S株・かぶミニ・ワン株)を使って1株(5,163円)ずつ買付手数料0円で押し目を拾い集めるのがベストです。
| おすすめ証券会社 | 1株投資の名称 | 新NISAでの1株売買手数料 | こんな人におすすめ |
|---|---|---|---|
| SBI証券 | S株 | 買付0円・売却0円 | 迷ったらココ!課税口座でも単元株・S株ともに売買が完全無料 |
| 楽天証券 | かぶミニ® | 買付0円・売却0円(※寄付取引) | 楽天ポイントで1株買いたい&日経新聞も無料で読みたい人 |
| マネックス証券 | ワン株 | 買付0円・売却0円(※NISA枠) | 無料の『銘柄スカウター』で分析してそのままNISAで買いたい人 |
丸紅(8002)の株に関するよくある質問(Q&A)
2028年3月期までの中期経営戦略「GC2027」において、中長期的な利益成長に合わせて増配していく累進配当方針を公式に掲げており、配当性向も32%台と余裕があるため安定感は非常に高いです。
東証が望ましい投資単位として「50万円未満」を掲げる中、丸紅は1単元が50万円を超えているため、将来的な株式分割の有力候補の一つとして注目されています(現時点で公式発表はありません)。
まとめ:2期連続最高益&財務激変を遂げた高ROE総合商社!
丸紅(8002)の分析をまとめます。非資源分野の伸長で純利益6,300億円(2期連続過去最高益)へと飛躍し、自己資本比率41.7%への財務改善と累進配当(年間125円・6期連続増配計画)を両立しています。4,400円〜4,800円への押し目を狙いながら、新NISAでじっくり育てていきましょう!