ホンダ(7267)は配当利回り3.8%・PBR 0.59倍と割安に見えるけれど、前期に最終赤字を出していたから減配されないか不安……。
2026年11月10日の決算で今期2度目の上方修正を発表したって本当?赤字でも増配できた理由や狙い目の買い時株価を教えてほしい!
 YUSUKE
元メガバンク行員・投資歴15年のYUSUKEです!二輪車世界首位&四輪ハイブリッドで快走する「ホンダ(本田技研工業・7267)」について、11月10日発表の最新決算をもとにV字黒字回復の中身・DOE配当の安定性・買い時ラインを徹底審査します!
- 業績評価:世界首位の二輪&北米HV好調で今期2度目の上方修正を実施し、営業利益7,800億円・最終利益5,000億円へV字黒字回復
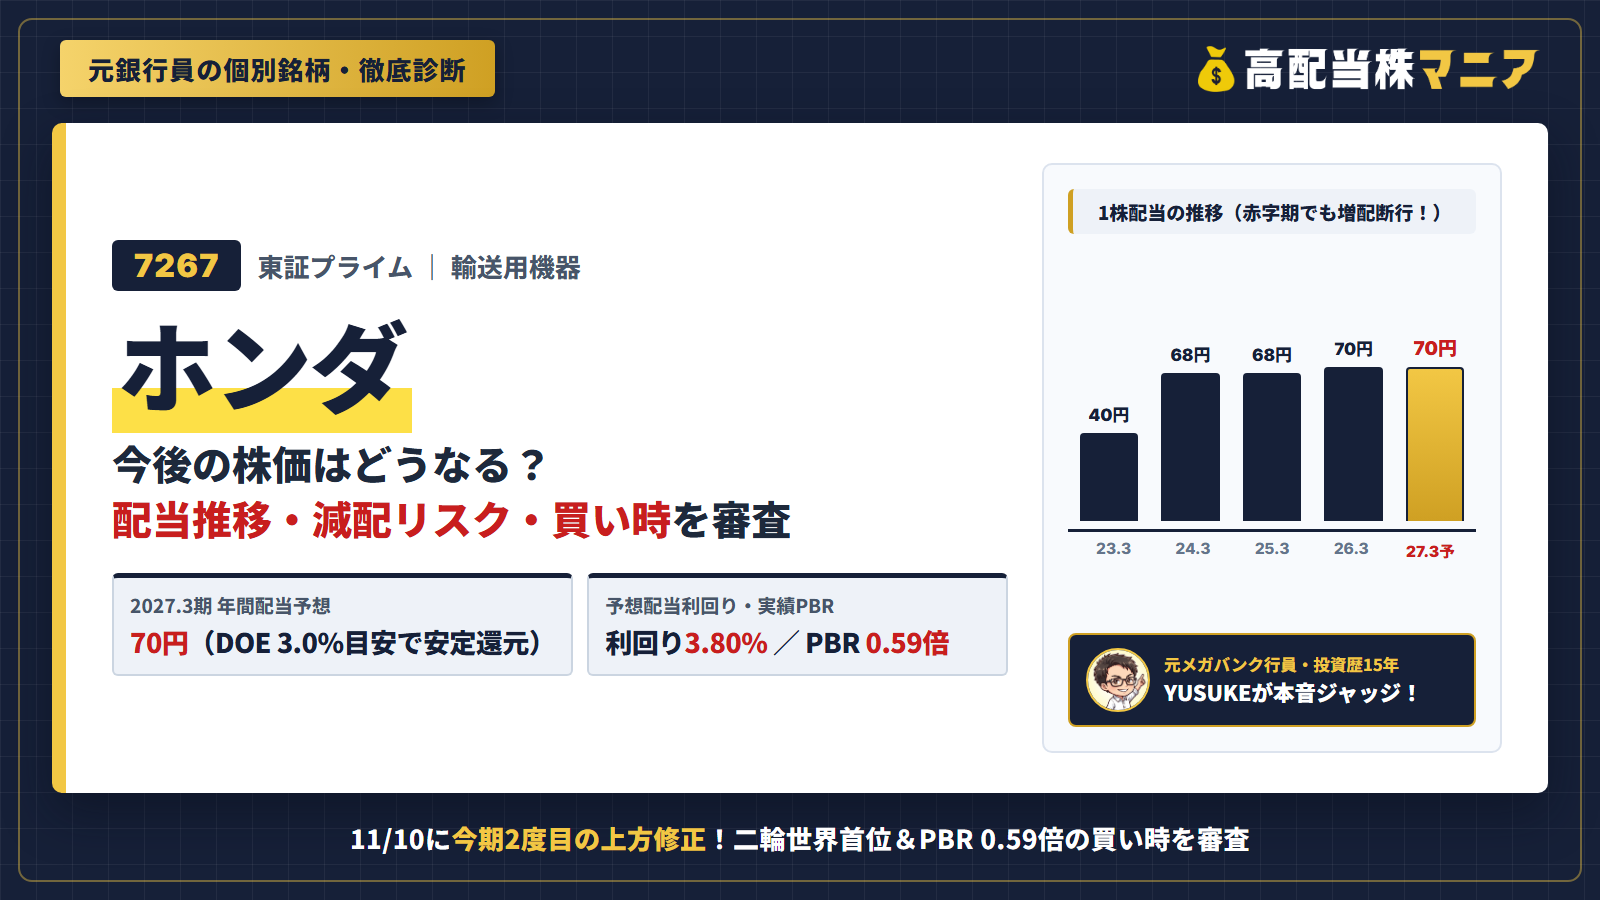
- 配当・還元力:DOE(株主資本配当率)3.0%目安の導入により、最終赤字の前期も70円へ増配を断行した高い還元安定性
- 買い時判定:実績PBR 0.59倍・利回り3.80%(1,841.5円時点)と割安圏で、1,550円〜1,680円への押し目で厚く拾うのが王道
| 審査項目 | 評価 | 元銀行員の一言! |
|---|---|---|
| ① 業績・成長性 | ★★★★★ | 二輪世界首位&今期2度目の上方修正 |
| ② 配当の安定感 | ★★★★★ | DOE3.0%で赤字期も増配断行! |
| ③ 財務の鉄壁さ | ★★★★★ | 利益剰余金9.8兆円の強固な財務! |
| ④ 現在の割安度 | ★★★★★ | PBR0.59倍&利回り3.80%! |
| 総合評価 | ★★★★★ | 割安PBRと高配当を兼備する主力株 |
ホンダ(7267)の基本データと事業の強み
ホンダ(本田技研工業・証券コード:7267・東証プライム)は、四輪車・二輪車・パワープロダクツ(汎用製品)・航空機(HondaJet)まで手掛ける世界的な総合モビリティメーカーです。まずは最新の株価指標(2026年11月13日終値基準)を確認しましょう(※実績ROE・ROAがマイナスなのは2026年3月期の一時的なEV関連減損等によるもので、2027年3月期予想ROEは4.15%へ黒字回復見込みです)。
| 株価 | 1,841.5円 | 時価総額 | 8兆3,475億円 |
|---|---|---|---|
| 自己資本比率 | 35.4% | PER(予) | 14.3倍 |
| ROE(実) | -3.51% | PBR(実) | 0.59倍 |
| ROA(実) | -1.32% | 配当利回り(予) | 3.80% |
他の自動車メーカーにはないホンダ最大の強みは、年間2,300万台規模を販売し世界シェア約4割を握る「二輪事業の圧倒的な収益力(営業利益率15%超のドル箱)」です。インドやブラジル、東南アジアの経済成長をダイレクトに取り込める二輪事業が莫大なキャッシュを生み出し、四輪のハイブリッド車(HEV)や次世代電動化投資を支えています。配当の権利確定月は3月末・9月末の年2回で、100株以上保有の株主にはレース観戦や工場見学会・HondaJet体験会(3年以上・抽選)などの体験型株主優待も用意されています。
ホンダの業績は伸びているのか?(通期推移&最新決算)
前期の一時赤字から今期どれほど力強く立ち直っているのか、直近5年間の通期業績推移(IFRS)をグラフで確認しましょう。
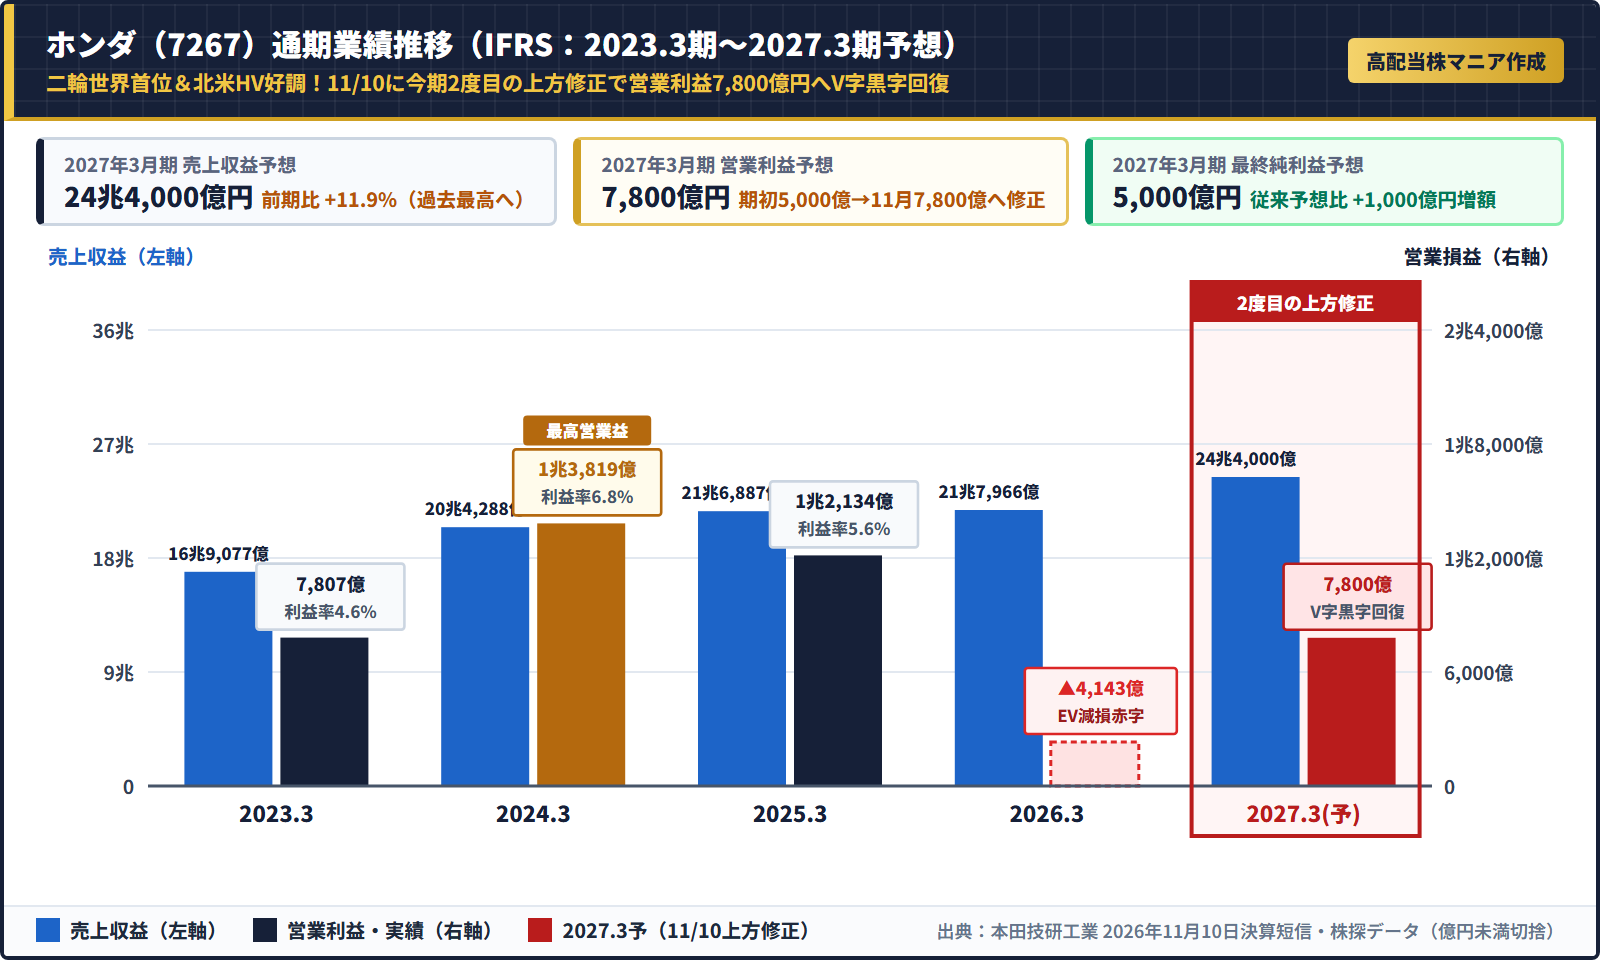
2024年3月期に過去最高の営業利益1兆3,819億円を上げた後、2026年3月期にはEV(電気自動車)市場の減速に伴う戦略見直し・関連減損や保証関連費用を一括処理したことで、営業損益-4,143億円(最終損益-4,239億円)の一時赤字を計上しました。しかしこれは将来の不採算リスクを前倒しで膿出しした会計上の影響が大きく、2026年3月期の本業の営業キャッシュフロー自体は1兆1,352億円もの黒字を稼ぎ出していました。
注目ポイント:2026年11月10日発表の中間決算で今期2度目の上方修正(営業益7,800億円)!
膿出しを終えた2027年3月期は鮮烈なV字回復を遂げています。2026年11月10日に発表された第2四半期累計(4〜9月)決算では、二輪販売台数が1,190万台(前年同期比+10.6%)と上期過去最高を更新し、北米のハイブリッド四輪車も伸びたことで、上期営業利益は6,487億円(同+48.1%)、中間純利益は5,167億円(同+65.7%)へと急拡大しました。これを受け、8月5日に続き今期2度目の通期上方修正を実施し、売上収益を過去最高の24兆4,000億円、営業利益を7,800億円(期初予想5,000億円から累計+2,800億円増額)、最終純利益を5,000億円へと大きく引き上げています。
YUSUKEホンダの「二輪事業と四輪事業のセグメント別利益率」を分解して見ると、いかに二輪が鉄壁の稼ぎ頭かが分かります!セグメント分析には無料のマネックス証券『銘柄スカウター』が必須ツールです。
株主還元は魅力的か?配当推移と「減配リスク」を元銀行員が審査
高配当株投資家にとって最大の安心材料が、ホンダの「株主還元指標の進化」です。2023年10月の株式3分割を遡及反映した直近10期の配当推移をご覧ください。
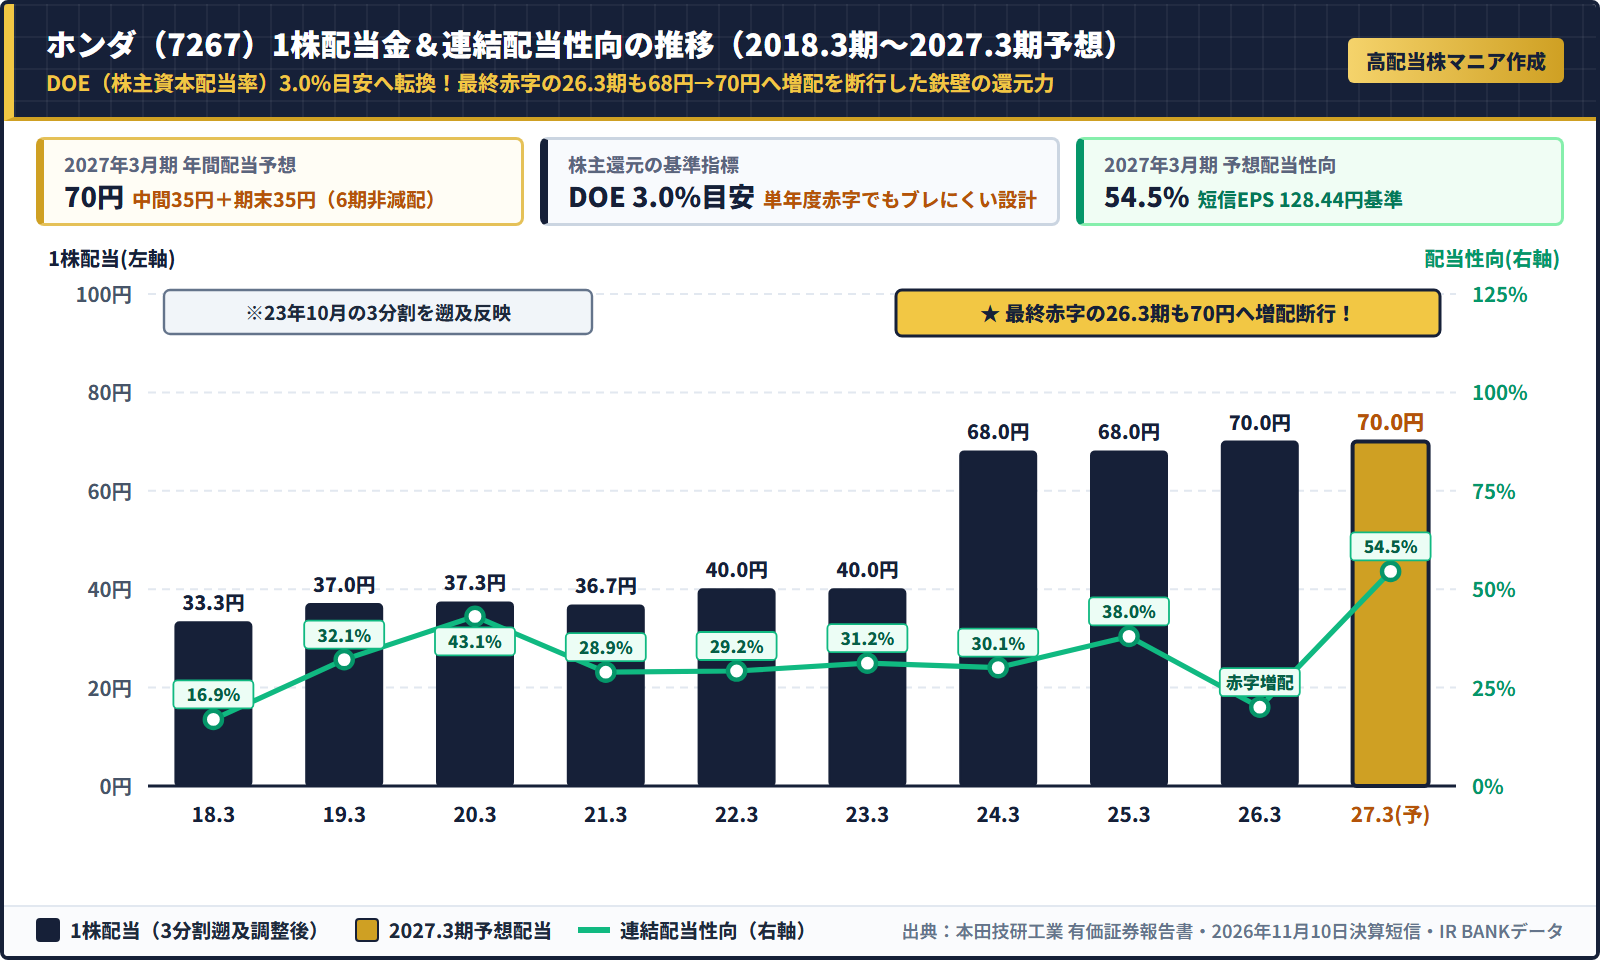
かつてのホンダは配当性向30%を目安としていたため、利益が減ると減配するリスクがありました。しかし現在は純資産(親会社所有者帰属持分)に対して配当を出す「DOE(株主資本配当率)3.0%目安」へと還元基準を転換しています。その威力を証明したのが2026年3月期で、最終損益が4,239億円の赤字だったにもかかわらず、前期68円から70円へと逆に2円の増配を断行しました。2027年3月期も年間70円配当(中間35円・期末35円、予想配当性向54.5%)を計画しており、6期連続の非減配を継続中です。
元銀行員の財務ジャッジ:親会社帰属持分12兆円・手元現金5兆円の分厚いクッション
財務面(2026年9月末時点)を精査すると、金融事業(販売金融子会社の債権)を含む連結総資産33兆9,684億円に対し、親会社所有者帰属持分は12兆367億円(比率35.4%)、利益剰余金は9兆8,687億円に上ります。手元の現金及び現金同等物も5兆円超を確保しており、年間70円配当の支払総額(約2,725億円)は二輪事業のキャッシュフローだけでも余裕でカバーできる水準です。減配リスクは自動車セクターの中でも極めて低いと評価できます。
自動車大手の決算修正や自社株買い発表をリアルタイムで追いたい方は、『株探(株探プレミアム)』の活用ガイドもあわせてチェックしてみてください。
投資前に知っておくべきホンダ株の3つのリスク・注意点
割安・高配当のホンダ株ですが、購入前に以下の3つの事業リスクは押さえておきましょう。
- ① 中国四輪市場での苦戦と価格競争:現地EVメーカーの台頭により中国でのガソリン車販売は縮小傾向にあり、生産能力の適正化を進めている途上です。
- ② 北米の関税政策・インセンティブ(販売奨励金)の動向:四輪の主力市場である北米での通商政策変更や金利動向は利益率を左右します。
- ③ 為替変動(円高)リスク:今期通期計画の想定為替レートは1米ドル=156円(通期平均)であり、急激な円高局面では円換算利益の押し下げ要因となります。
今の株価(1,841.5円)は割安?元銀行員が狙う「買い時ライン」
現在の株価水準(2026年11月13日終値:1,841.5円)が買い時なのかを、直近1年間の日足チャートとバリュエーションから診断します。
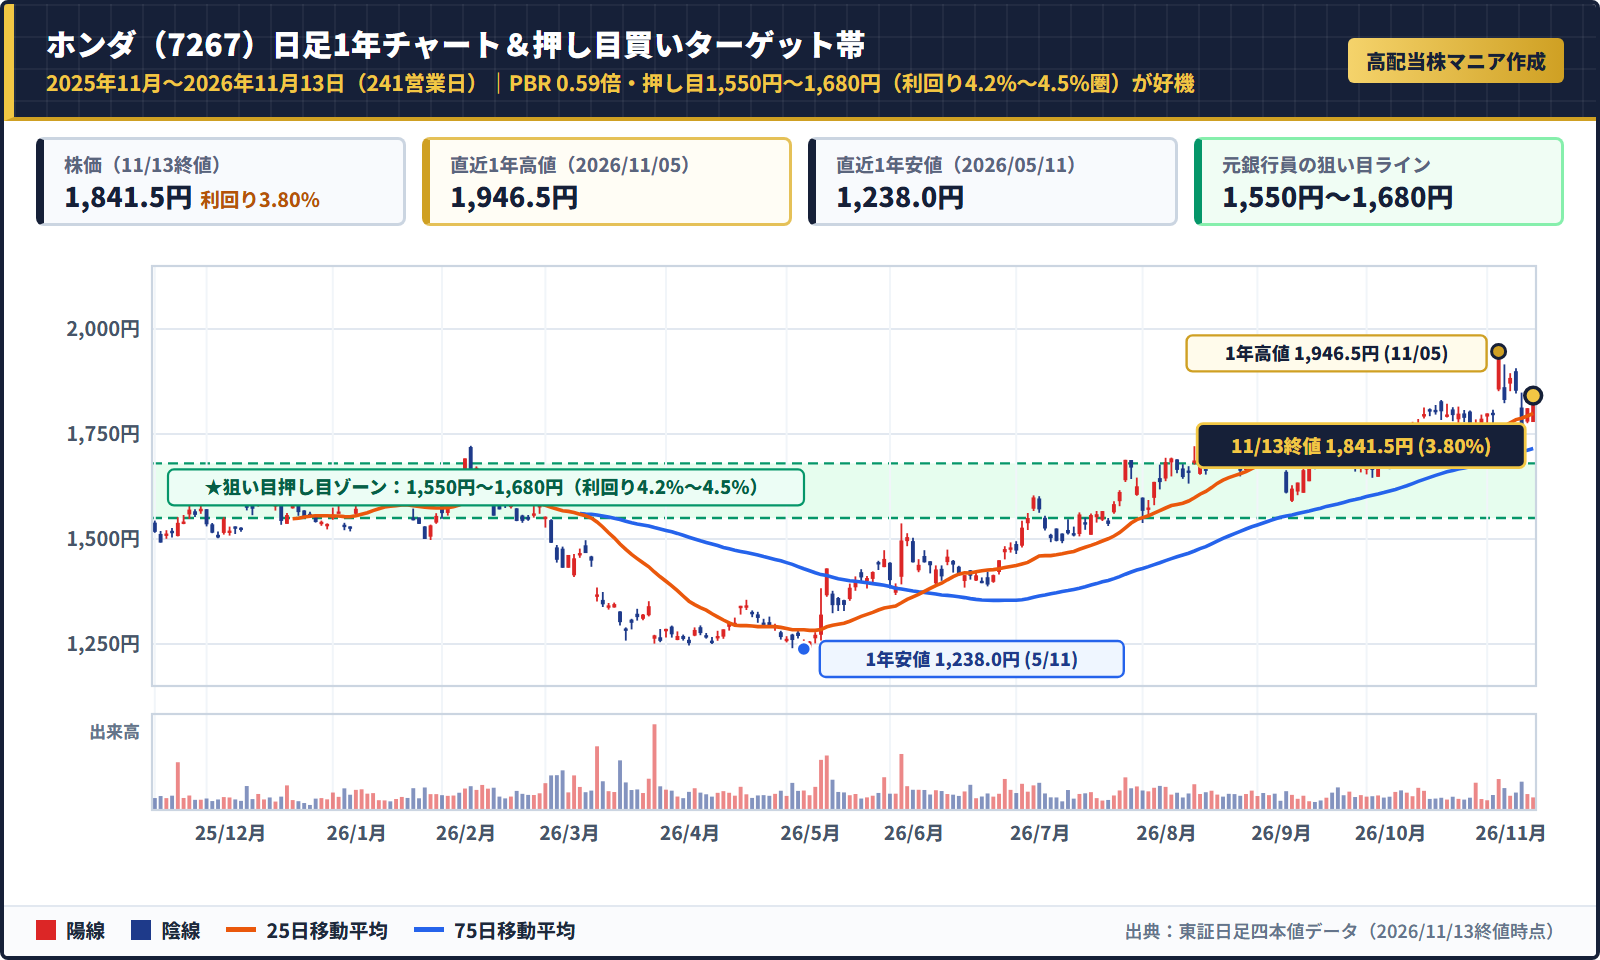
直近1年間(2025年11月〜2026年11月13日)のチャートを見ると、前期赤字決算が嫌気された2026年5月11日の安値1,238.0円を大底に、2度の上方修正を受けて上昇トレンドを描き、11月5日には高値1,946.5円を記録した後、足元は1,841.5円で推移しています。
株価が戻した現在でも、1株当たり純資産(約3,091円)に対する実績PBRはわずか0.59倍と解散価値から4割もディスカウントされており、予想配当利回りも3.80%あります。現在の株価水準から少額で打診買いを始めつつ、全体相場の急落や円高調整で株価1,550円〜1,680円(配当利回り4.2%〜4.5%圏)まで押した局面で厚めに買い増す二段構えが最も賢明です。
YUSUKEPBR 0.59倍×DOE 3.0%配当の組み合わせは、下値不安を抑えながら3.8%〜4%超の配当を受け取れるバリュー株投資の王道パターンです!
「ホンダのようにPBR1倍割れで還元強化が進む高配当株をもっと知りたい!」という方は、無料配布中の厳選データブックをぜひ受け取ってください。
\ 元銀行員YUSUKEの監視銘柄&判断基準を公開中 /
※オンライン研究室『高配当株マニアの日常』のご案内もこちらから確認できます
ホンダ株は100株(184,150円)で一括買いするな!1株(1,842円)から手数料0円で買う方法
3分割によって100株約18.4万円(184,150円)から買えるようになったホンダですが、為替や海外ニュースで動く自動車株を1度のタイミングで100株まとめて買うと高値掴みになりがちです。
単元未満株(1株投資)を使えば、わずか1,842円前後から売買手数料0円で10株・20株ずつ時間分散して購入でき、平均取得単価を無理なく引き下げることができます。
| おすすめ証券会社 | 1株投資の名称 | 新NISAでの1株売買手数料 | こんな人におすすめ |
|---|---|---|---|
| SBI証券 | S株 | 買付0円・売却0円 | 迷ったらココ!課税口座でも単元株・S株ともに売買が完全無料 |
| 楽天証券 | かぶミニ® | 買付0円・売却0円(※寄付取引) | 楽天ポイントで1株買いたい&日経新聞も無料で読みたい人 |
| マネックス証券 | ワン株 | 買付0円・売却0円(※NISA枠) | 無料の『銘柄スカウター』で分析してそのままNISAで買いたい人 |
手数料無料で1株投資ができるおすすめネット証券や口座開設の手順は、以下の記事で分かりやすくまとめています。
ホンダ(7267)の株に関するよくある質問(Q&A)
予想配当利回りが3.80%(トヨタは2.93%)と約0.9%高く、実績PBRも0.59倍と割安度が高い点、さらに新興国成長を取り込める世界首位の二輪事業を持っている点が大きな魅力です。
毎年3月末時点で100株以上保有すると、継続保有期間に応じてレース観戦やEnjoy Honda招待(1年以上)、HondaJet体験会や工場見学会(3年以上)などの抽選優待に応募できます。なお配当金は1株から受け取れます。
年2回、例年6月上旬〜下旬頃(3月末権利確定分)と12月上旬頃(9月末権利確定分・2027年3月期中間配当35円は2026年12月8日支払開始予定)に支払われます。
まとめ:ホンダは「PBR 0.59倍×DOE安定配当」を味方に押し目でコツコツ集めよう!
- 二輪過去最高販売&北米HV好調で今期2度目の上方修正(営業利益7,800億円へV字黒字回復)
- DOE 3.0%目安の安定還元により、最終赤字期でも増配を守り抜いた年間70円配当(利回り3.80%)
- PBR 0.59倍と割安!1,550円〜1,680円への押し目を中心に1株ずつ段階的に仕込むのが王道
