連続増配株として大人気の三菱HCキャピタル(8593)が、2026年11月12日の決算で通期予想を下方修正したけれど、減配されたりしないかな……?
なぜ利益予想が下がったのか理由を知りたい!それでも年間51円(28期連続増配)が維持された背景や、今の利回り3.89%が買い時なのか教えて!
 YUSUKE
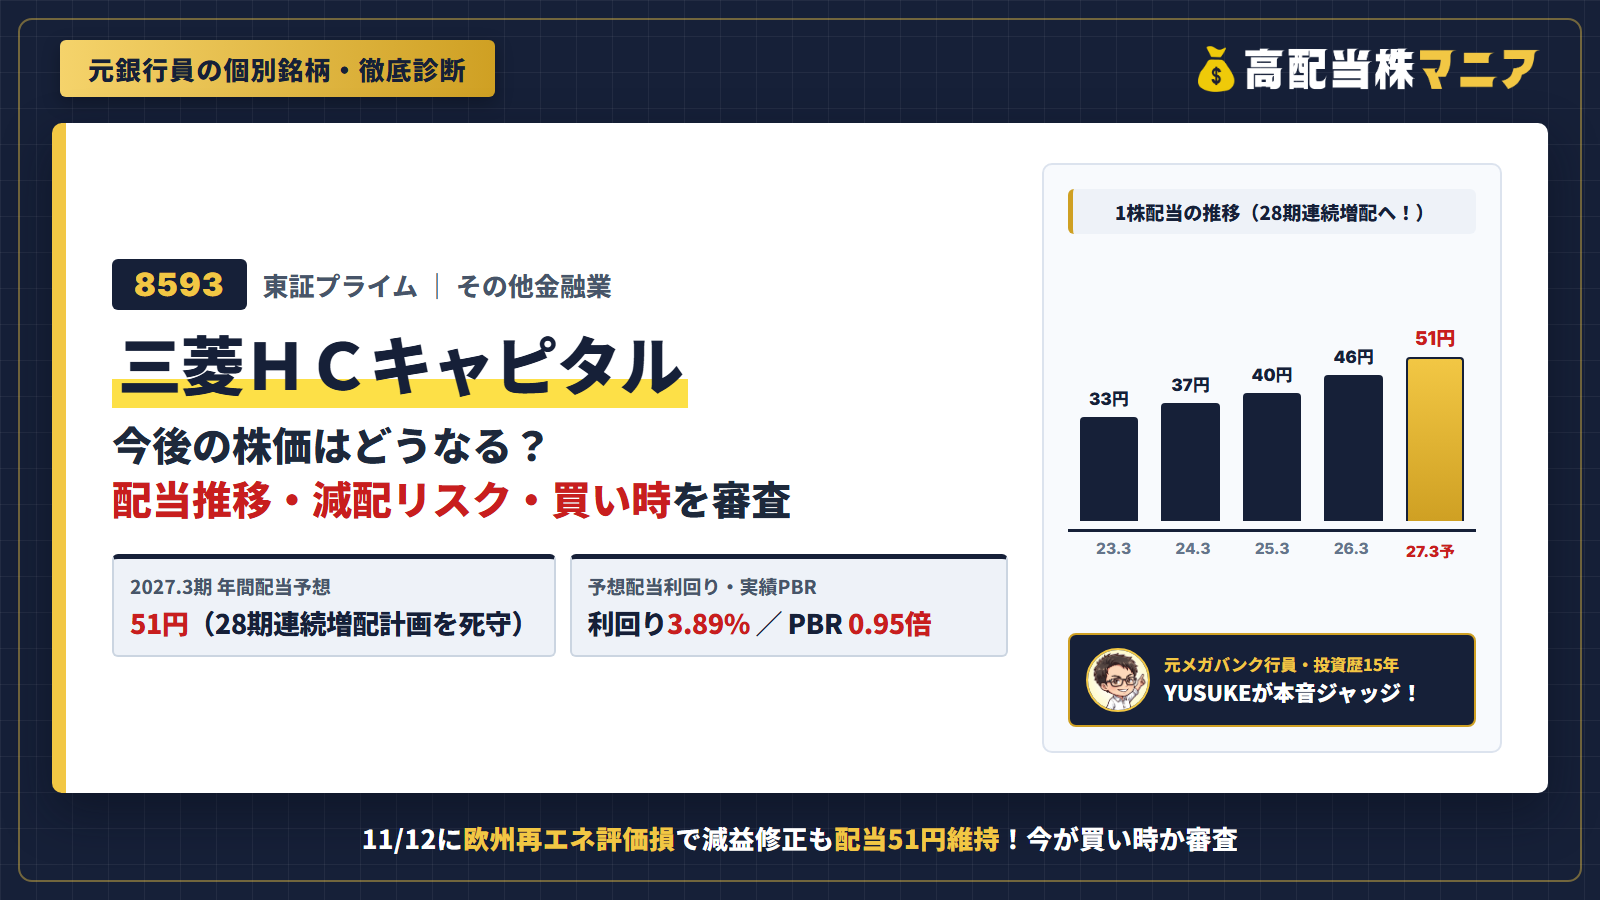
元メガバンク行員・投資歴15年のYUSUKEです!高配当株投資家の定番銘柄「三菱HCキャピタル(8593)」について、11月12日発表の最新決算と業績修正の中身を解剖し、28期連続増配の継続性と狙い目の買い時ラインを本音で審査します!
- 業績評価:欧州再エネ関連会社の株式評価損378億円(一過性)により通期純利益を1,600億円→1,300億円へ修正したが、下期純利益は前年同期比+43.1%(1,050億円)の本業好調計画
- 配当・還元力:特損計上でも配当予想は微動だにせず、年間51円(前期比+5円・28期連続増配計画)を完全維持
- 買い時判定:PBR 0.95倍・予想利回り3.89%(1,312.5円時点)と妙味十分!1,200円〜1,280円(利回り4%超)にかけて段階買付が王道
| 審査項目 | 評価 | 元銀行員の一言! |
|---|---|---|
| ① 業績・成長性 | ★★★★★ | 欧州特損は一過性で下期増益計画! |
| ② 配当の安定感 | ★★★★★ | 圧巻の28期連続増配計画を死守! |
| ③ 財務の鉄壁さ | ★★★★★ | 自己資本約2兆円&MUFG系基盤 |
| ④ 現在の割安度 | ★★★★★ | PBR0.95倍&利回り3.89%! |
| 総合評価 | ★★★★★ | 高配当株投資家が必ず持ちたい王道株 |
三菱HCキャピタル(8593)の基本データと事業の強み
三菱HCキャピタル(証券コード:8593・東証プライム)は、2021年4月に三菱UFJリースと日立キャピタルが経営統合して誕生した国内トップクラスの総合リース・ファイナンス企業です。三菱UFJフィナンシャル・グループと三菱商事を筆頭株主群に持つ強固な信用力を武器にしています。まずは最新の株価指標(2026年11月13日終値基準)を確認しましょう。
| 株価 | 1,312.5円 | 時価総額 | 1兆9,260億円 |
|---|---|---|---|
| 自己資本比率 | 15.2% | PER(予) | 14.5倍 |
| ROE(実) | 8.59% | PBR(実) | 0.95倍 |
| ROA(実) | 1.31% | 配当利回り(予) | 3.89% |
同社の強みは、単なる国内事務機器リースにとどまらず、「航空(航空機・エンジンリースの米JSA・ELF社)」「ロジスティクス(海上コンテナリース世界大手の米CAI社・鉄道貨車リース)」「不動産」「環境エネルギー」「カスタマーソリューション」へとグローバルに収益源を分散している点です。さらに2027年4月から強制適用される「新リース会計基準」に向けた企業のオフバランス・アウトソーシング需要の受け皿としても高い注目を集めています。権利確定月は3月末・9月末の年2回(株主優待制度はなし)です。
三菱HCキャピタルの業績は伸びているのか?(通期推移&最新決算)
統合シナジーの発現によって利益規模がどう拡大してきたか、そして今回の下方修正の正体は何なのか、直近5年間の通期利益推移(日本基準)を見てみましょう。
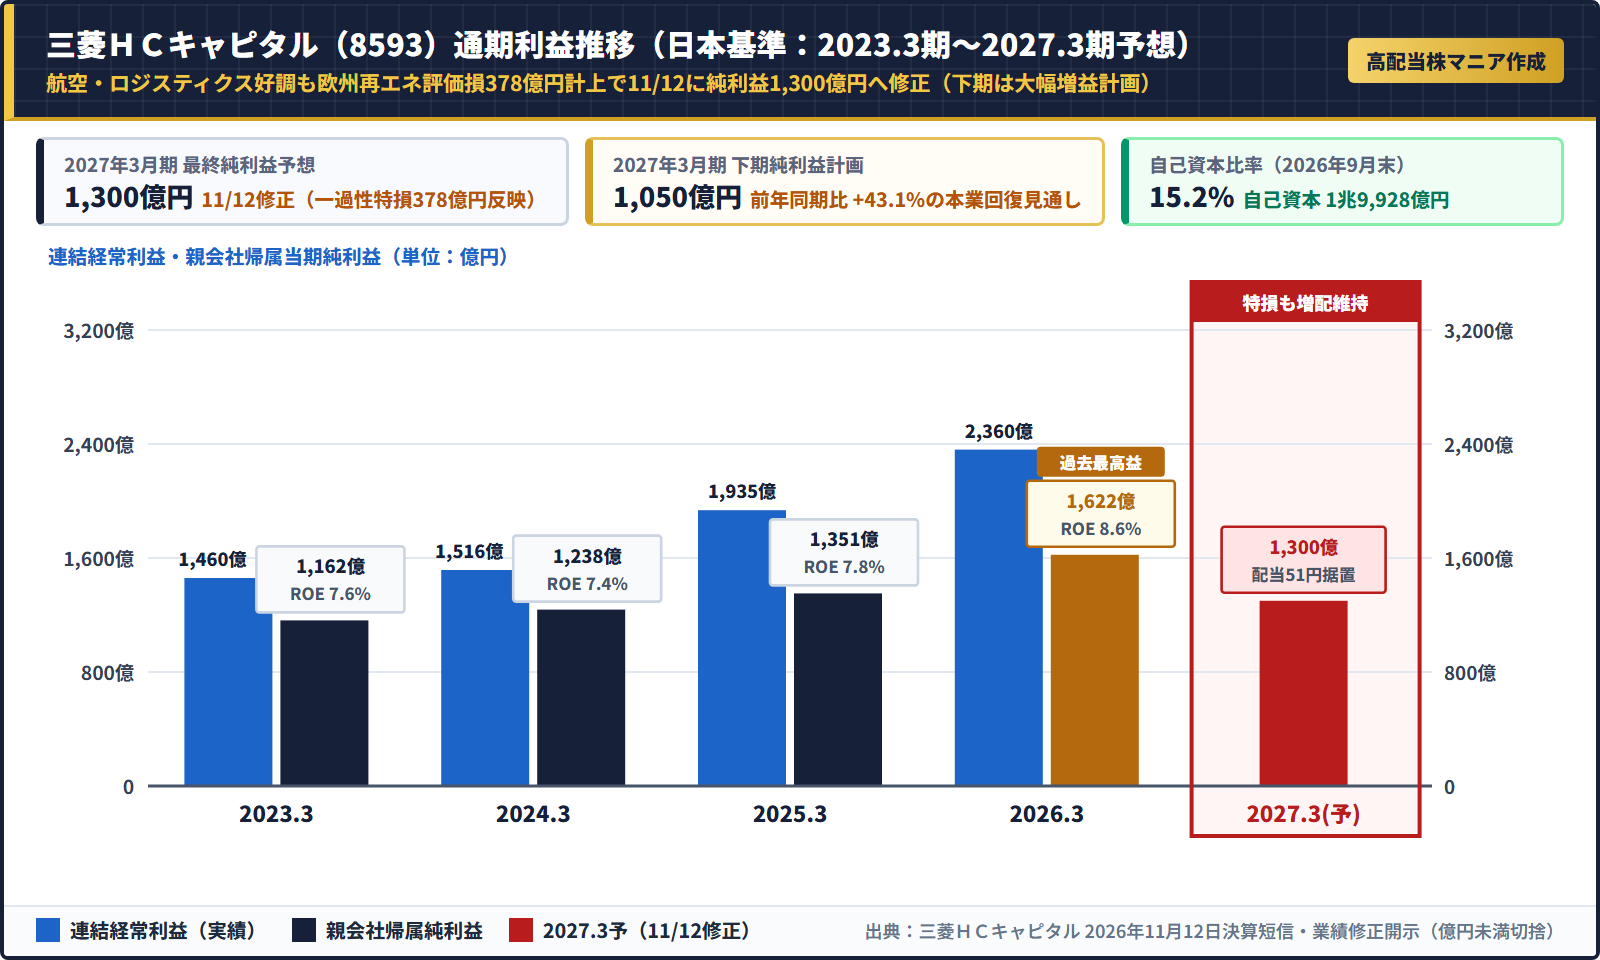
グラフの通り、2023年3月期(純利益1,162億円)から2026年3月期(同1,622億円)まで、航空需要の回復と海上コンテナ・米州事業の伸長により4期連続で過去最高益を更新し続けてきました。
注目ポイント:2026年11月12日発表の「欧州再エネ評価損378億円」は一過性の会計処理!
ではなぜ2026年11月12日発表の中間決算で、通期純利益予想が1,600億円から1,300億円(前期比-19.9%)へ300億円下方修正されたのでしょうか。適時開示を精査すると、原因はデンマークの持分法適用関連会社「European Energy A/S(欧州再エネ開発)」において電力価格変動や送電網整備の遅れが生じたため、保有株式の帳簿価額を保守的に減額し、378億円の関係会社株式評価損(特別損失)を一括計上したことにあります。つまり現金の流出を伴わない一過性の評価損であり、航空機リースやロジスティクスなどの本業自体は極めて堅調です。実際、会社計画から逆算される下期(10〜3月)の最終純利益は1,050億円(前年同期比+43.1%)と力強い巡航速度に戻る見通しとなっています。
YUSUKEこうした「本業悪化による減益」と「一過性の特別損失による減益」を見分けるには、経常利益と特別損益の内訳がすぐ見られる無料のマネックス証券『銘柄スカウター』が最強の味方になります!
株主還元は魅力的か?配当推移と「減配リスク」を元銀行員が審査
三菱HCキャピタルの代名詞といえば、花王に次ぐ日本株第2位タイの「連続増配記録」です。直近10期の1株配当金と連結配当性向の推移を確認しましょう。
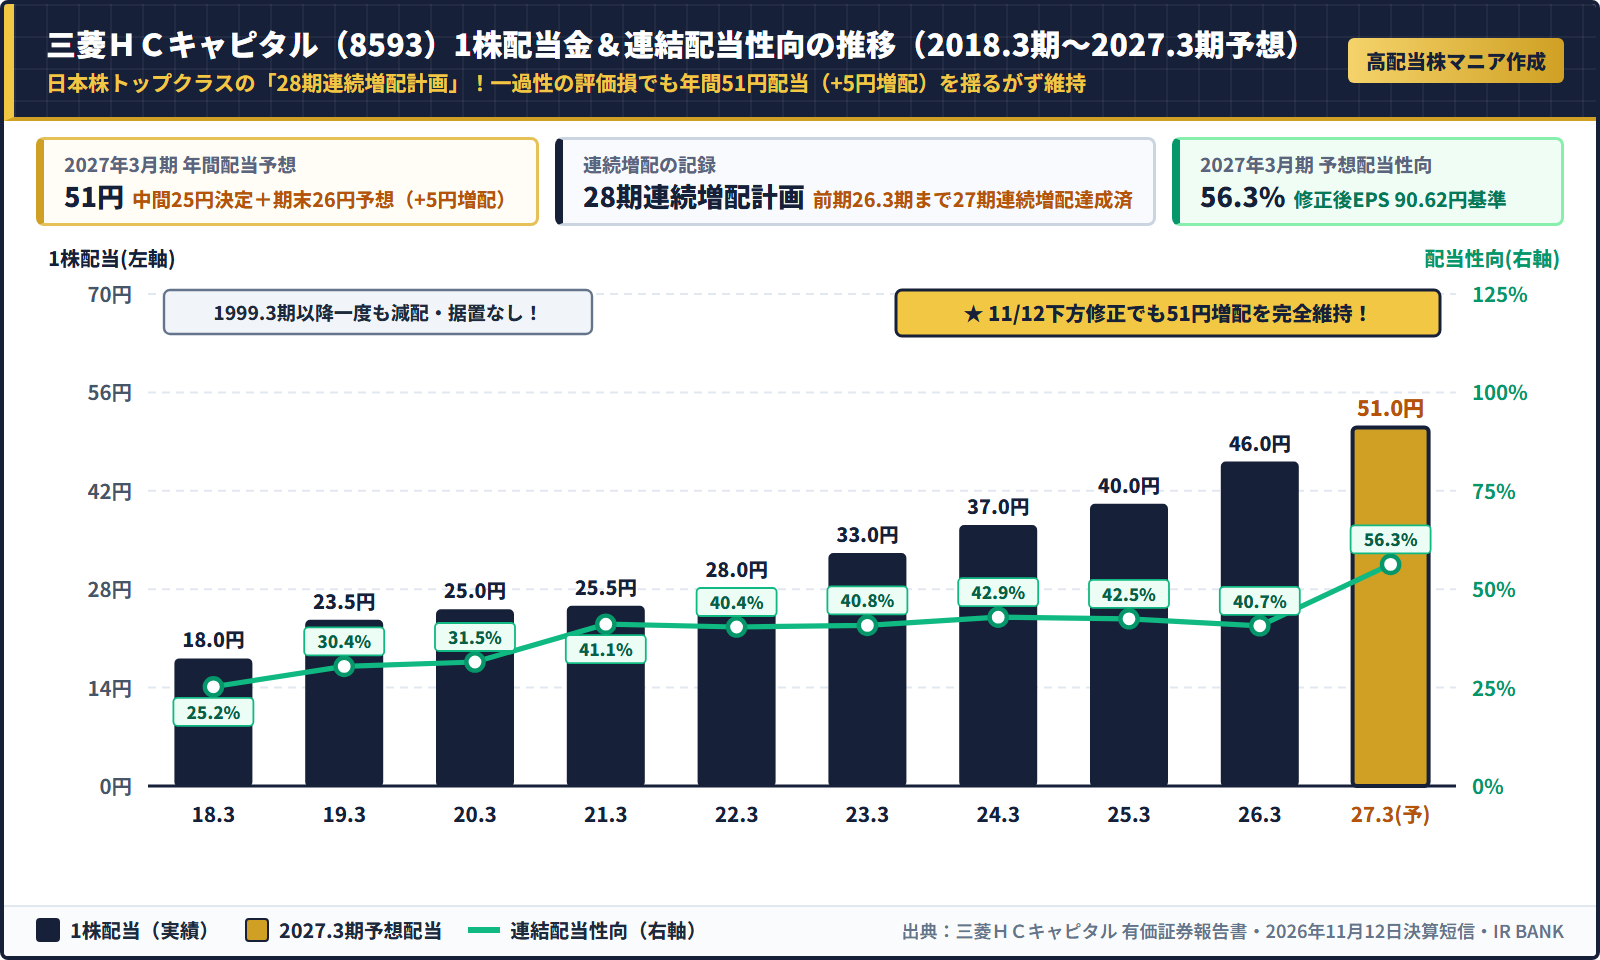
旧三菱UFJリース時代の1999年3月期以来、リーマンショックもコロナ禍も一度たりとも減配・据え置きをせず、前期2026年3月期(46円)で27期連続増配を達成しました。そして2027年3月期も、11月12日の下方修正リリース内で明確に「配当予想に変更はない」と宣言し、年間51円(中間25円決定・期末26円予想、前期比+5円増配)による28期連続増配計画を堅持しています。10年前の18円から配当金は約2.8倍に成長しており、長期保有株主にとてつもない恩恵をもたらしています。
元銀行員の財務ジャッジ:自己資本比率15.2%の適正性と利益剰余金9,465億円の余力
初心者の方からよく聞かれる「自己資本比率15.2%は低くて危険では?」という疑問について、元銀行員として解説します。リース業は銀行から低利で長期資金を調達し、航空機や設備などの優良リース資産(総資産13兆929億円)を保有して利ざやを稼ぐ金融業態のため、自己資本比率15%超は業界内でもトップ水準の健全性(銀行の自己資本比率が5%〜8%台なのと同じ理屈)です。自己資本は1兆9,928億円、利益剰余金も9,465億円積み上がっており、今期は特損で表面上の配当性向が56.3%に上がりますが、実力利益ベース(配当性向40%台前半)から見て減配リスクは極めて低いと太鼓判を押せます。
リース・金融株の決算発表や連続増配ランキングを効率よく調べるには、『株探(株探プレミアム)』の活用法もぜひ参考にしてください。
投資前に知っておくべき三菱HCキャピタル株の3つのリスク・注意点
ディフェンシブ性の高い連続増配株ですが、以下の3つのリスク要因は押さえておきましょう。
- ① 海外出資・再エネ・不動産案件の追加評価損リスク:今回計上した欧州再エネ案件のように、海外の金利高止まりやインフラ遅延が続くと関連会社ののれん・株式評価損が発生する可能性があります。
- ② 金利急騰時の資金調達コスト上昇:有利子負債を活用するビジネスモデルのため、市場金利が急上昇する局面では新規リース料への転嫁が進むまで一時的にスプレッドが縮小します。
- ③ 信用買い残の多さ(信用倍率28倍台)による上値の重さ:個人投資家に非常に人気が高く押し目で信用買いが溜まりやすいため、急騰しにくくレンジ推移になりやすい特徴があります。
今の株価(1,312.5円)は割安?元銀行員が狙う「買い時ライン」
現在の株価水準(2026年11月13日終値:1,312.5円)が買い時なのかを、直近1年間の日足チャートから診断します。
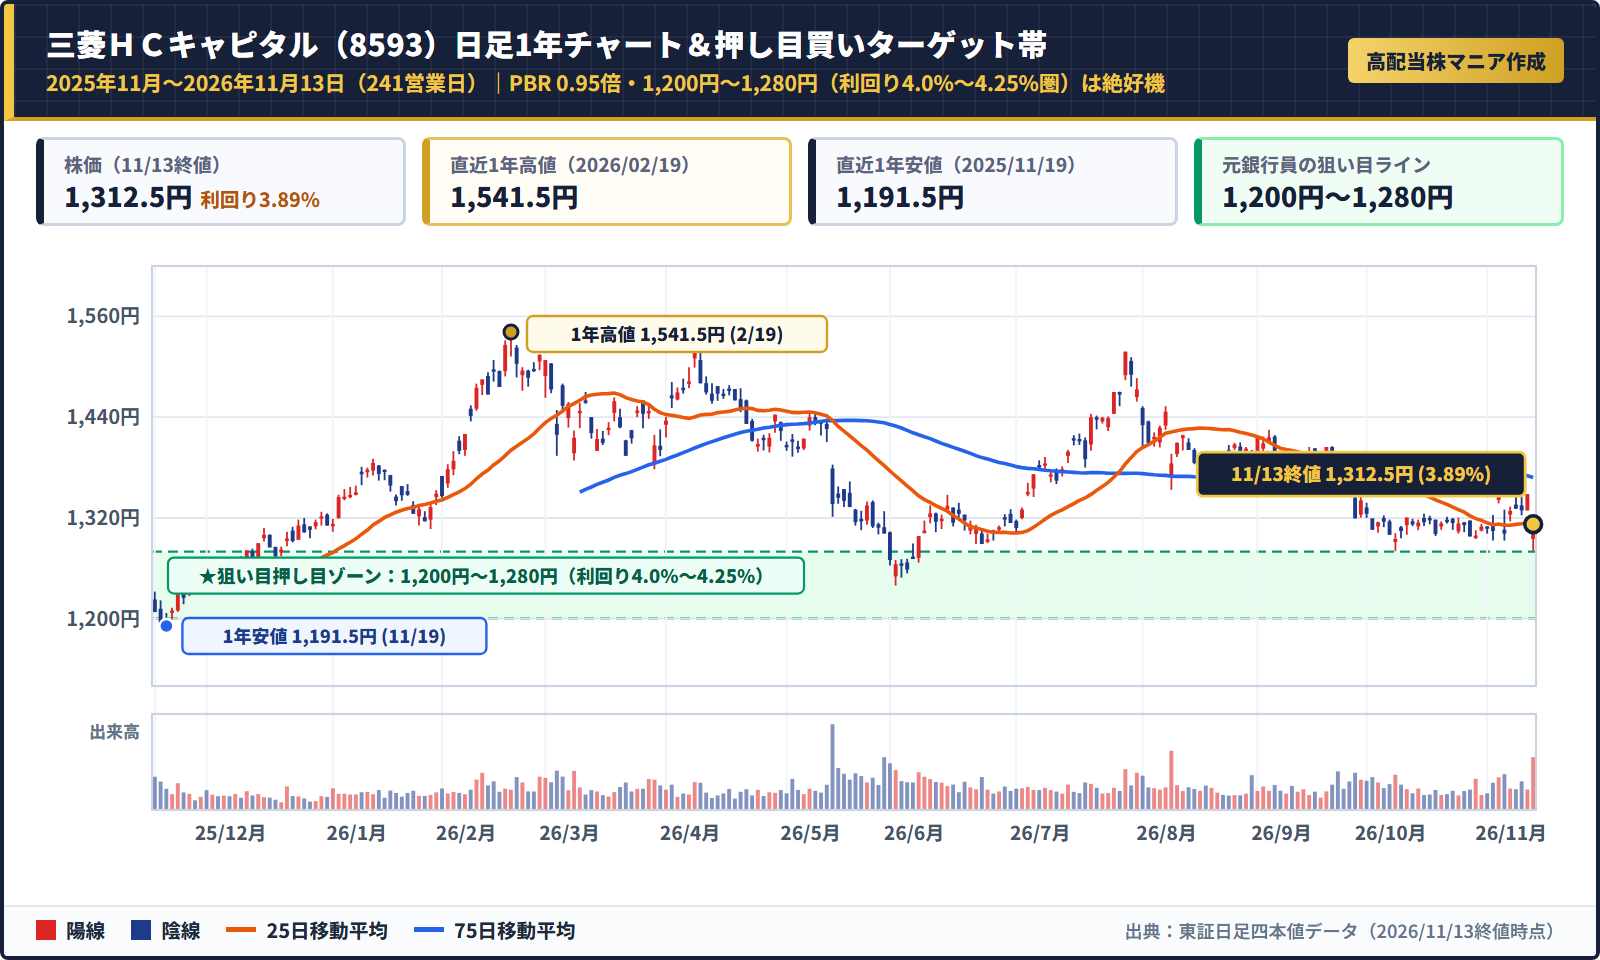
直近1年間(2025年11月〜2026年11月13日)のチャートを見ると、2025年11月19日の安値1,191.5円から2026年2月19日の高値1,541.5円まで上昇した後、緩やかな調整を経て足元は1,312.5円で推移しています。
現在の1株当たり純資産(1,389.19円)に対する実績PBRは0.95倍と1倍割れにあり、予想配当利回りは3.89%に達しています。28期連続増配銘柄を利回り3.9%近く・PBR1倍割れで買えるのは長期投資家にとって非常に魅力的な水準です。今の1,312円付近から少額で買い始めつつ、全体相場の急落で株価1,200円〜1,280円(配当利回り4.0%〜4.25%圏)に入る場面があれば喜んで買い増す戦略をおすすめします。
YUSUKE一過性の特別損失で株価が押している局面こそ、連続増配株を高い利回りで仕込める絶好のチャンスになりやすいです!
「三菱HCキャピタルと一緒に新NISAで永久保有したい王道高配当株リストも知りたい!」という方は、無料配布中の厳選データブックをぜひ受け取ってください。
\ 元銀行員YUSUKEの監視銘柄&判断基準を公開中 /
※オンライン研究室『高配当株マニアの日常』のご案内もこちらから確認できます
三菱HCキャピタル株は1株(1,313円)から手数料0円でコツコツ積み立てよう!
三菱HCキャピタルは100株でも約13.1万円(131,250円)と比較的買いやすい株価ですが、株主優待がない銘柄のため最初から100株まとめて買う必要はまったくありません。
単元未満株(1株投資)を使えば、毎月のお小遣いや配当金の再投資で1株(1,313円前後)から売買手数料0円で雪だるま式に株数を増やしていくことができます。
| おすすめ証券会社 | 1株投資の名称 | 新NISAでの1株売買手数料 | こんな人におすすめ |
|---|---|---|---|
| SBI証券 | S株 | 買付0円・売却0円 | 迷ったらココ!課税口座でも単元株・S株ともに売買が完全無料 |
| 楽天証券 | かぶミニ® | 買付0円・売却0円(※寄付取引) | 楽天ポイントで1株買いたい&日経新聞も無料で読みたい人 |
| マネックス証券 | ワン株 | 買付0円・売却0円(※NISA枠) | 無料の『銘柄スカウター』で分析してそのままNISAで買いたい人 |
1株投資に最適なネット証券の比較や新NISAでの買付手順は、以下のガイド記事で詳しく解説しています。
三菱HCキャピタル(8593)の株に関するよくある質問(Q&A)
高いROEと事業売却益・大型自社株買いによる「株価成長+増配」を狙うならオリックス、より手堅いインカムゲイン(利回り3.89%・PBR 0.95倍・28期連続増配の安定感)を重視するなら三菱HCキャピタルが向いています。両方少しずつ保有するのも非常に相性が良いです。
株主優待制度はありません。利益還元は現金配当を基本としており、配当性向40%以上を目安に連続増配を継続しています。
年2回、例年6月中旬〜下旬頃(3月末権利確定分)と12月上旬頃(9月末権利確定分・2027年3月期中間配当25円は2026年12月7日支払開始予定)に支払われます。
まとめ:三菱HCキャピタルは「利回り3.9%圏×28期連続増配」の今こそコツコツ仕込もう!
- 11月12日の下方修正は欧州再エネの一過性評価損(378億円)が主因で、下期純利益は+43.1%の回復計画
- 年間51円配当予想を据え置き、圧巻の28期連続増配計画を継続中
- PBR 0.95倍・利回り3.89%と魅力大!現在地〜1,200円台にかけて1株ずつ着実に積み上げるのが王道
